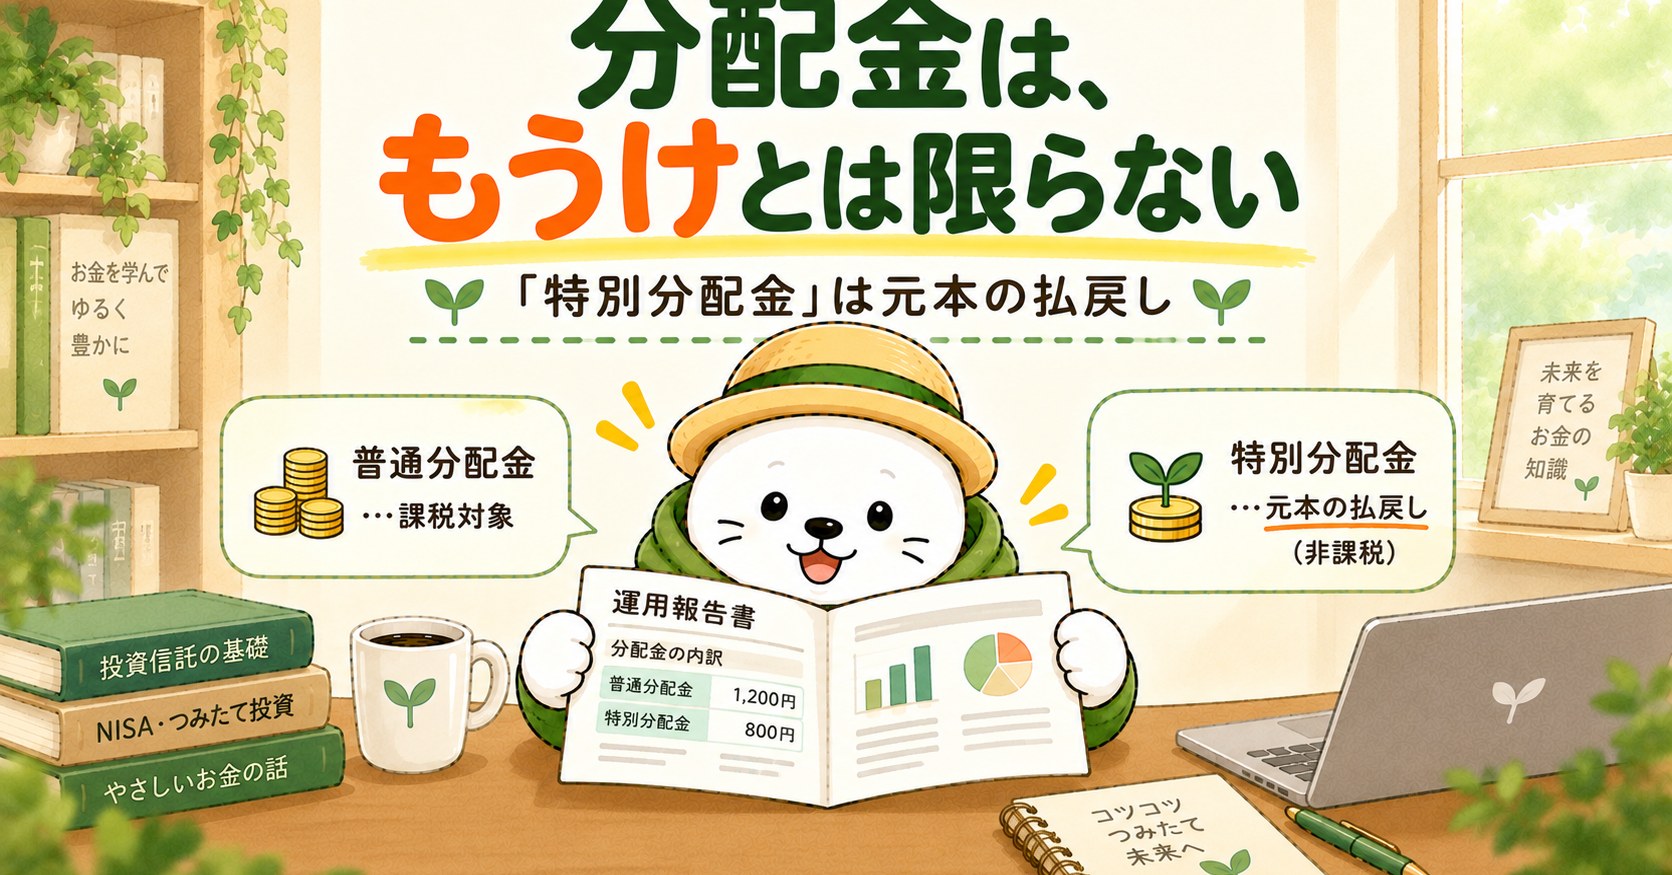
投資信託の商品ページには、たいてい「分配金」という欄があります。毎月100円のものもあれば、年に1回だけのものもあり、ずっと0円のものもあります。同じ「分配金」という名前なのに、並んでいる数字はまるで違います。
調べてみると、分配金には税金がかかるものと、かからないものがありました。そしてかからないほうは、おトクという意味ではありませんでした。所得税法は、そのお金のことを「信託財産の元本の払戻しに相当する部分」と書いています。
この記事は、分配金の出るファンドをやめさせる記事ではありません。分配金という数字が何を表していて、何を表していないのかを、法律の条文と運用報告書で確かめるための記事です。
- 分配金が多いファンドのほうが、もうかっているように見えてしまう
- 「特別分配金は非課税」と読んだけれど、なぜ非課税なのかは分からないままだ
- 持っている投資信託の分配金がずっと0円で、これでいいのか不安になったことがある
- NISAで分配金を受け取ったとき、どれだけ得をしているのか判断がつかない
→ ひとつでも当てはまったら、この記事が「分配金という数字の正体」を一次情報から確かめるお手伝いをします。
- 分配金が支払われると、その金額相当分、基準価額は下がるということ(日本証券業協会)
- 同じ分配金でも「普通分配金」と「元本払戻金(特別分配金)」で、税金の扱いがまるごと違うこと
- 特別分配金が非課税なのは、所得税法が「元本の払戻し」と書いているからだということ(法9条1項11号・施行令27条)
- NISAで特別分配金を受け取っても、分配金そのものには非課税の恩恵が働いていないこと
- NISAに毎月分配型が見当たらないのは金融機関の方針ではなく、政令にそう書いてあるからだということ
- オルカンの分配金が0円なのは、分配できるお金がないからではないこと(運用報告書の実測)
ふくおさん、自分の持ってる投信、分配金の欄が「0円」なんすけど。これ、もうかってないってことっすか?
いい質問だね。先に答えを言うと、分配金の額と、もうかっているかどうかは、別の話なんだ。オルカンの運用報告書を見ると、この5年間ずっと分配金は0円。でも基準価額は14,681円から35,924円になっているよ。もちろんこれは過ぎたことの記録で、この先を約束する数字じゃないけどね。
えっ、じゃあ逆に、毎月分配金がもらえるやつは何なんすか。あれ、もうかってるから配ってるんじゃないんすか?
そこがこの記事のいちばん大事なところでね。分配金には税金がかかるものと、かからないものがあるんだ。そしてかからないほうは、おトクだからじゃない。法律が「信託財産の元本の払戻しに相当する部分」と書いているから、税金がかからない。順番に見ていこうね。
投資を始めたばかりのころ、僕はファンドの一覧を「分配金」の列で並べ替えて眺めていました。毎月100円出るもの、年に1回だけのもの、0円のもの。数字が大きいほうが良い商品だろうと、素朴に思っていたのです。
そのころの僕は、分配金を銀行の利息と同じものだと考えていました。預金は利息が付いても元本は減りません。だから投資信託も、分配金が出たぶんだけ純粋に増えるのだと思い込んでいたのです。
その理解が違うと分かったのは、ずっとあとになってからでした。分配金は預けたお金の外から降ってくるものではなく、そのファンドの中身から取り出して渡されるものだったのです。取り出した分、ファンドの値段は下がる。当たり前といえば当たり前なのですが、僕はその当たり前を知らないままファンドを選んでいました。
分配金が出ると、基準価額はその分だけ下がります
最初に、いちばん土台になる事実から確かめます。分配金は、ファンドの外から来るお金ではありません。
日本証券業協会は、こう書いています。
「投資信託の分配金は、預貯金の利息とは異なり、投資信託の純資産の中から支払われますので、分配金が支払われると、その金額相当分、基準価額は下がります。」
出典:日本証券業協会「『毎月分配型の投資信託』とは?」
これは特定の会社の見解ではなく、業界の共通認識です。証券会社の目論見書や商品ページにも、同じ趣旨の注意書きがあります。たとえば大和証券の「収益分配金に関する留意事項」も「分配金は、預貯金の利息とは異なり、投資信託の純資産から支払われますので、分配金が支払われると、その金額相当分、基準価額は下がります。」と書いています。
絵にすると、こうなります。
つまり、分配金を受け取った瞬間に資産が増えているわけではありません。株式の配当金が会社の利益から株主に支払われるのとは、お金の出どころが違います。受け取った1,000円と、基準価額から消えた1,000円は、同じお金です。手元に来たか、ファンドの中に残っているか、置き場所が変わっただけです。
⚠️ 「分配金の額」だけを見ても、損得は分かりません
日本証券業協会は、同じ分配金100円でも損益が3通りに分かれる例を挙げています。分配金100円を受け取り、基準価額が前期と同額なら損益はプラス100円。基準価額が50円下がっていればプラス50円。200円下がっていればマイナス100円です。同協会は、投資信託の収益については、分配金だけに注目するのではなく、「分配金の受取額」と「投資信託の基準価額の騰落額」の合計額で判断することが重要だとしています。
同じ分配金でも、税金の扱いが2つに分かれます
ここからが本題です。分配金は、受け取る人によって「普通分配金」と「元本払戻金(特別分配金)」に分かれます。ややこしいのは、同じファンドの同じ分配金でも、人によって分かれ方が違うことです。
分かれ目になるのが個別元本という数字です。日本証券業協会の説明を引きます。
個別元本とは、追加型投資信託における受益者毎の課税上の購入価額(手数料等は含まれません)をいいます。「個別元本=受益者が投資信託を購入した時の基準価額」となり、同じ投資信託を複数回購入した場合や元本払戻金(特別分配金)を受け取った場合等に修正されます。
出典:日本証券業協会「『毎月分配型の投資信託』とは?」
ざっくり言えば、自分が買ったときの値段です。同じファンドでも、去年買った人と今年買った人では個別元本が違います。だから同じ分配金でも扱いが分かれます。
普通分配金は「もうけ」、特別分配金は「払戻し」
同協会の定義は、次のとおりです。
| 区分 | どういうお金か(日本証券業協会の説明・原文のまま) | 税金 |
|---|---|---|
| 普通分配金 | 個別元本(注)を上回る部分からの分配金です。普通分配金は投資信託の元本の運用により生じた収益から支払われ、利益として課税対象となります。 | かかる |
| 元本払戻金 (特別分配金) |
個別元本を下回る部分からの分配金です。元本払戻金(特別分配金)は、「投資した元本の一部払戻し」に当たるため、非課税となります。また、元本払戻金(特別分配金)の額だけ個別元本は減少します。 | かからない |
※表中の「(注)」は、上に引用した個別元本の説明を指します。
言い換えると、買ったときの値段より上の部分から出た分配金は「もうけ」、下まで食い込んだ部分は「自分が預けたお金が戻ってきただけ」ということです。
同じファンドの同じ分配金で、2人の受け取り方がどう変わるかを見てみます。
ここで注目したいのは、Aさんのほうが税金が少ない(101円)のに、得をしているわけではないことです。Aさんが払わなかった税金は、Aさんの500円がもともと利益ではなかったから発生しなかっただけです。そのうえAさんは、個別元本が12,000円から11,500円に下がっています。
📌 ここで一度、整理します
- Aさんの手取り899円のうち、500円は自分が出したお金が戻ってきたもの
- Bさんの手取り797円は、全額が運用で増えた部分から出たもの(インカムゲインとして課税されたもの)
- 手取りだけ見るとAさんのほうが102円多いが、Aさんは自分の元本を500円取り崩している
特別分配金が非課税なのは、法律が「元本の払戻し」と呼んでいるからです
ここがこの記事の核心です。なぜ特別分配金には税金がかからないのか。その答えは、所得税法の条文そのものに書かれています。
所得税法第9条は「非課税所得」という条文です。柱書はこうです。
「次に掲げる所得については、所得税を課さない。」(所得税法第9条第1項)
この後ろに、税金をかけないものが番号順に並びます。そして第11号に、こう書かれています。
「オープン型の証券投資信託の収益の分配のうち、信託財産の元本の払戻しに相当する部分として政令で定めるもの」(所得税法第9条第1項第11号)
受けている政令が、所得税法施行令第27条です。見出しは「オープン型の証券投資信託の収益の分配のうち非課税とされるもの」。
「法第九条第一項第十一号(非課税所得)に規定する政令で定めるものは、オープン型の証券投資信託の契約に基づき収益調整金のみに係る収益として分配される特別分配金とする。」(所得税法施行令第27条)
並んでいる顔ぶれを見ると、性格が分かります
この第9条第1項に何が並んでいるかを見ると、特別分配金の位置づけがよく分かります。同じ条文の中には、こんなものがあります。
| 号 | 並んでいるもの |
|---|---|
| 第3号ロ | 遺族の受ける恩給及び年金(死亡した者の勤務に基づいて支給されるものに限る) |
| 第5号 | 通勤手当(通常必要と認められる部分) |
| 第9号 | 家具・衣服など生活用動産の譲渡による所得 |
| 第11号 | 証券投資信託の収益の分配のうち、元本の払戻しに相当する部分 |
| 第15号 | 学資に充てるため給付される金品 |
並んでいるのは「税制の優遇」ではありません。そもそも所得と呼ぶのがふさわしくないものが集められた場所です。通勤手当は給料の上乗せではなく交通費の実費、遺族が受ける恩給や年金はその人が稼いだお金ではない。特別分配金も、同じ理由でここに置かれています。
⚠️「非課税だからおトク」という読み方は、逆向きです
NISAの非課税は「本来かかる税金を、政策としてかけない」制度です。特別分配金の非課税はそれとは違い、「これは所得ではないので、そもそも課税の対象にならない」という整理です。同じ「非課税」でも、意味が反対を向いています。
「収益調整金」という言葉の意味
施行令27条に出てくる「収益調整金」も、聞き慣れない言葉です。所得税基本通達9-13は、こう説明しています。
「令第27条《オープン型の証券投資信託の収益の分配のうち非課税とされるもの》に規定する収益調整金とは、オープン型の証券投資信託の追加信託が行われる際に、黒字の収益調整金として経理された金額をいう。」(所得税基本通達9-13)
日本証券業協会は、もう少しかみくだいて書いています。
「収益調整金とは、追加型投資信託において、追加設定により、既存受益者への分配可能額が減らないよう調整する(公平性を保つ)ために設けられているものです(追加信託の際、追加設定した価額から元本を差し引いた差額分)。」
出典:日本証券業協会「『毎月分配型の投資信託』とは?」
つまり、あとから買った人のお金の一部です。それを分配に回したものが特別分配金である以上、「運用で増えたお金」と呼べないのは理屈が通っています。
ちょっと待ってほしいっす。分配金の原資に「あとから買った人のお金」が入ってるって、それ大丈夫なんすか……?
そう感じるよね。でも仕組みとしてはズルじゃないんだ。あとから買った人が入ってきたせいで、前からいる人の取り分が薄まらないように調整するための箱なんだよ。日証協も「公平性を保つために設けられている」と書いている。
じゃあ問題があるとしたら、どこなんすか?
受け取る側が「もうけ」だと思ってしまうこと、かな。仕組み自体は法律も通達も整理してあるし、証券会社から届く分配金の支払通知書にも、普通分配金と元本払戻金はちゃんと分けて書いてあるんだ。ただ、口座の画面でぱっと目に入るのは「分配金1,000円」という合計のほうでね。内訳の行まで見にいかないと気づけない、というだけの話なんだよ。なおタコ足配当と呼ばれる状態かどうかは、ファンド全体の話なので運用報告書のほうで見ることになるよ。
特別分配金は、NISAでなくても非課税です
ここまで分かると、NISAとの関係が見えてきます。
NISA口座で受け取った分配金に税金がかからないのは、租税特別措置法第9条の8が「所得税を課さない」と定めているからです。本来なら課税されるものを、非課税にしている制度です。(上場ETFやREITの分配金をNISAで非課税で受け取るには、受取方法を「株式数比例配分方式」にしておく必要があります。)
ところが特別分配金は、NISAを使わなくても、もともと課税されません。所得税法第9条第1項第11号が、そう定めているからです。
整理すると:
- 普通分配金…特定口座など課税口座なら源泉徴収で20.315%が引かれる。NISAなら引かれない → NISAの恩恵が効いている
- 特別分配金…課税口座でも引かれない。NISAでも引かれない → 分配金そのものには、NISAの恩恵が効いていない
先ほどのAさんの例でいえば、特別分配金の500円は、課税口座でもNISAでも同じく非課税です。NISAの「非課税」という性質が、この500円については働く余地がないということになります。
⚠️ ただし、まったく無関係ではありません(ここは正確に)
特別分配金を受け取ると、その額だけ個別元本が下がります。個別元本が下がるということは、将来売ったときの損益(キャピタルゲイン)が、その分だけ利益寄りに計算されるということです。売って利益が出た場合は、課税口座ならその大きくなった利益に税金がかかります(売却時に損が出ている場合は、その損がその分だけ小さくなります)。NISA口座なら、その売却益は非課税です。
つまり「分配金を受け取る場面ではNISAの恩恵はゼロ、売る場面で効いてくる」という形になります。課税口座では、受け取った時点で課税されないかわりに、取得価額が下がったぶんだけ、あとで利益が出たときの課税対象が大きくなります(この読み替えは当ブログによるものです)。
それでも、非課税枠の使い方としては効率が良いとは言えません。NISAの枠は生涯で1,800万円と決まっています。含み益は非課税枠を1円も使っていないという話を以前しましたが、分配金を受け取って再投資すると、その買い直しは新しい買付として、年間投資枠(年360万円)と生涯枠(1,800万円)の両方を使います。増えた分をファンドの中に置いたままにしておけば、どちらの枠も使いません。
NISAに毎月分配型が見当たらないのは、政令にそう書いてあるからです
ここで、多くの人が疑問に思うことがあります。NISAの商品一覧に、毎月分配型の投資信託が見当たらないのはなぜか。金融機関が扱いたくないのでしょうか。
違います。制度として除外されています。
金融庁のNISA特設ウェブサイトは、成長投資枠の投資対象商品「上場株式・投資信託等」に※を付けて、こう注記しています。
「※ ①整理・監理銘柄 ②信託期間20年未満、毎月分配型の投資信託およびデリバティブ取引を用いた一定の投資信託等を除外」
出典:金融庁「NISAを知る」
この短い一文の裏には、政令の条文があります。まず、つみたて投資枠のほうから見ます。租税特別措置法施行令第25条の13第15項は、つみたて投資枠に入れられる投資信託の約款に、次の定めがあることを求めています(このほか、金融庁の告示で定める要件もあります)。
第1号「信託契約期間を定めないこと又は二十年以上の信託契約期間が定められていること。」
第3号「収益の分配は、一月以下の期間ごとに行わないこととされており、かつ、信託の計算期間(中略)ごとに行うこととされていること。」
出典:租税特別措置法施行令第25条の13第15項
「一月以下の期間ごとに行わない」——これが毎月分配型を外している条文です。つみたて投資枠については、ここが法令上の根拠になります。
そして、さきほどの金融庁の注記は成長投資枠についてのものでした。その法令上の根拠が、同施行令第25条の13第23項第3号ハです。ここには、成長投資枠に受け入れられない上場株式等として「公社債投資信託以外の証券投資信託の受益権で委託者指図型投資信託約款に第十五項第一号及び第三号の定めがあるもの以外のもの」を挙げています。
つまり信託期間20年以上(または期間を定めないこと)と、毎月分配しないこと。この2つの定めが約款になければ、成長投資枠にも入れません。なお条文の項番号は2026年9月時点のもので、2027年1月1日施行の改正(令和8年政令第98号)により、この「第23項」は「第27項」に繰り下がります(条文の中身は同じです)。つみたて投資枠と成長投資枠の違いはいろいろありますが、毎月分配型を外している点は共通です。
📌 なぜ制度が毎月分配型を外したのか
条文は理由を書きません。ただ、日本証券業協会が毎月分配型のデメリットとして挙げているのは、この一点です。
「毎月の分配金には税金がかかるため、控除される税金の分だけ再投資額が少なくなり、投資の効率が悪くなります。」
NISAは長期投資による資産形成を後押しする制度です。その趣旨と、毎月お金を取り出す設計の相性が合わなかった、という整理になります。
いまの僕は、分配金の出ないファンドを毎月積み立てています。ただ、それを選んだ理由は「分配型より優れているから」ではありませんでした。毎月お金が振り込まれてくると、そのお金の使い道をその都度考えることになる——それが自分には向いていない、という理由でした。
投機で130万円を失ったころの僕は、口座に現金があると何かしたくなる人間でした。相場が動くたびに画面を開き、動かさなくていいものを動かしていました。分配金は、その「何かしたくなる材料」を毎月手元に届けてくる仕組みでもあります。
だから僕にとっては、取り出さない設計のほうが、続けやすかったのです。ドルコスト平均法で毎月同じ額を入れておくと、判断する場面そのものが減ります。逆に、年金の足しとして毎月の入金があること自体に価値を感じる人にとっては、答えが変わります。これは商品の優劣ではなく、自分がどちらだと続けられるかの話だと思っています。
オルカンの分配金が0円なのは、分配できるお金がないからではありません
ここからは、実物の資料で確かめます。インデックスファンドの一例として、純資産総額が11兆円を超える「eMAXIS Slim 全世界株式(オール・カントリー)」の交付運用報告書(第8期)を見てみます。公表資料が確認できる例として挙げるもので、購入をすすめるものではありません。同じように分配を抑制する方針の全世界株式インデックスファンドは、他の運用会社にもあります。
第8期は2025年4月26日から2026年4月27日までで、決算日は2026年4月27日。表紙にはこう書かれています。
基準価額 35,924円/純資産総額 11,287,774百万円/騰落率 +48.0%/分配金合計 0円
出典:三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)交付運用報告書(第8期)」
※この数字は第8期という過去の1期間の実績で、将来の運用成果を示すものではありません。
5年分の推移も載っています。
5年間、分配金はずっと0円のままです。それでも基準価額は14,681円から35,924円になっています。分配金の欄が0円であることと、増えていないことは、まったく別だと分かります。
「分配できるお金がなかった」わけではありません
ここからが、この記事でいちばんお伝えしたい実測です。同じ運用報告書の「分配原資の内訳」という表には、次の数字が載っています。
| 項目 | 第8期(1万口当たり・税込み) |
|---|---|
| 当期分配金 | - |
| 当期の収益 | - |
| 当期の収益以外 | - |
| 翌期繰越分配対象額 | 25,924円 |
翌期繰越分配対象額とは、ざっくり言えば分配しようと思えば分配に回せるお金です。それが1万口あたり25,924円。期末の基準価額35,924円のうち、およそ72%にあたります(当ブログの計算)。ただし、この分配対象額には収益調整金も含まれます。仮にここから分配したとしても、その人の個別元本しだいでは特別分配金(元本の払戻し)になります。「分配できるお金がある」ことと「その全部がもうけである」ことは、別の話です。
分配できるお金がないから0円だったのではありません。あえて分配していないのです。交付目論見書の分配方針には、こう書かれています。
「年1回の決算時(4月25日(休業日の場合は翌営業日))に分配金額を決定します。」
「分配金額は委託会社が基準価額水準、市況動向等を勘案して決定します。ただし、分配対象収益が少額の場合には、分配を行わないことがあります。」
「分配金額の決定にあたっては、信託財産の成長を優先し、原則として分配を抑制する方針とします。(基準価額水準や市況動向等により変更する場合があります。)」
「将来の分配金の支払いおよびその金額について保証するものではありません。」
出典:三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)投資信託説明書(交付目論見書)2026年7月25日」
「信託財産の成長を優先し、原則として分配を抑制する」。これが、分配金0円という数字の中身です。運用報告書の側にも「収益分配に充てなかった利益(留保益)につきましては、信託財産中に留保し、運用の基本方針に基づいて運用します。」とあります。取り出さずに、中で運用し続ける、ということです。
取り出さないと、何が変わるのか
数字で見てみます。100万円を年5%で20年運用できたと仮定して、①いっさい分配しない場合と、②毎年利益を全額分配して税金を引かれたあと同じファンドに再投資した場合を比べます。
| ケース(いずれも課税口座の場合) | 20年後(当ブログの試算) |
|---|---|
| ①分配せず、そのまま置いておく | 約265万円 |
| ②毎年全額分配し、税引後に再投資する | 約218万円 |
| 差:約47万円(NISA口座ではこの差は生じません) | |
②では、毎年20.315%が引かれるため、実質的な利回りが年5%から年約3.98%に落ちます。この差が20年積み重なった結果です。日本証券業協会が言う「控除される税金の分だけ再投資額が少なくなり、投資の効率が悪くなります」を、数字にするとこうなります。
⚠️ この試算の前提について
これは複利の効果を単純化して示すための当ブログの試算です。年5%という利回りを一定と置き、手数料・信託報酬を考慮せず、②では毎年の利益が全額「普通分配金」として課税される前提を置いています。実際の運用成果はこのとおりにはなりません。投資信託には元本割れの可能性があり、将来の運用成果を保証するものではありません。なお、NISA口座で受け取る普通分配金には課税されないため、②のような差は生じません。
じゃあ、自分のファンドはどうなっているのか
ここまでを踏まえて、自分の持っているファンドを確かめる手順を書いておきます。すべて無料で、ログインなしでも見られる資料です。
- 目論見書の「分配方針」を読む…決算が年何回か、分配を抑制する方針かどうかが書かれています
- 運用報告書の「分配原資の内訳」を見る…当期分配金のうち「当期の収益」と「当期の収益以外」がいくらかが分かります。「当期の収益以外」が大きいほど、収益以外から出しているということです
- 取引報告書・分配金の明細で「普通分配金」と「元本払戻金」の内訳を見る…証券会社の明細に、この2つは分けて書かれています
- 自分の個別元本と、いまの基準価額を見比べる…個別元本のほうが高ければ、分配金の一部が特別分配金になります
運用報告書の読み方については、投資信託のコストは信託報酬だけではありませんで、決算後に届く運用報告書のどこを見ればいいかを詳しく書いています。分配原資の内訳も、同じ書類に載っています。
自分の投信が0円だったの、ちょっと不安だったんすけど。あれ「あえて配ってない」だったんすね。
そう。オルカンの場合は目論見書に「信託財産の成長を優先し、原則として分配を抑制する」とはっきり書いてある。0円は、方針どおりに動いた結果の数字なんだよ。
じゃあ、毎月分配型を持ってる人は、売ったほうがいいってことっすか?
そこは、この記事は言えないところだね。毎月お金が入ってくること自体に意味がある人もいる。年金の足しにしたい人とかね。日証協もメリットとして「投資信託を売却せず、運用を続けながら、その運用成果を毎月こまめに受け取ることができます」と書いている。この記事で言えるのは「その1,000円の内訳を知ったうえで決めてほしい」ということだけだよ。
なるほどっす。数字の意味が分かってから決める、ってことっすね。まず明細見てみるっす。
まとめ:分配金は「受け取った額」ではなく「内訳」で読みます
分配金は、増えた分の受け取りとは限りませんでした。ファンドの中から取り出したお金であり、その一部は自分が預けた元本そのものであることもあります。そしてそのどれもが、公表資料に書いてあることでもありました。
| 知りたいこと | 答え | 根拠 |
|---|---|---|
| 分配金が出ると基準価額は? | その金額相当分、下がる | 日本証券業協会 |
| 普通分配金とは? | 個別元本を上回る部分からの分配金。課税対象 | 日本証券業協会 |
| 特別分配金とは? | 個別元本を下回る部分からの分配金。非課税 | 日本証券業協会 |
| なぜ非課税? | 法律が「元本の払戻しに相当する部分」と定めているため | 所得税法第9条第1項第11号・同施行令第27条 |
| 収益調整金とは? | 追加信託の際に黒字の収益調整金として経理された金額 | 所得税基本通達9-13 |
| NISAでの扱いは? | 普通分配金は非課税の恩恵あり。特別分配金はもともと非課税 | 租税特別措置法第9条の8/所得税法第9条 |
| NISAに毎月分配型がないのは? | 「一月以下の期間ごとに分配しない」約款が要件だから | 租税特別措置法施行令第25条の13第15項第3号・第23項第3号ハ(2026年9月時点/第23項は2027年1月1日から第27項) |
| オルカンの分配金は? | 第8期は0円(5年間ずっと0円) | 交付運用報告書(第8期) |
| 分配できるお金は? | 翌期繰越分配対象額 25,924円(1万口当たり) | 交付運用報告書(第8期) |
この記事の結論
- 分配金が支払われると、その金額相当分、基準価額は下がります。受け取った額と減った額は同じお金です
- 特別分配金が非課税なのは優遇ではなく、法律が「元本の払戻しに相当する部分」と定めているからです
- NISAで特別分配金を受け取っても、分配金そのものには非課税の恩恵が働いていません
- NISAに毎月分配型がないのは金融機関の判断ではなく、政令の要件です
- 分配金0円は「増えていない」という意味ではありません。取り出さずに中で運用しているという意味のこともあります
今日できる3つのこと
- 持っている投資信託の分配金の明細を開いて、「普通分配金」と「元本払戻金(特別分配金)」の内訳を見てみてください
- 目論見書の「分配方針」を1段落だけ読んでみてください。年何回の決算で、抑制する方針かどうかが書かれています
- 運用報告書の「分配原資の内訳」で、「当期の収益」と「当期の収益以外」の金額を見比べてみてください
この記事がすすめないこと
- 毎月分配型を持っているからという理由だけで、あわてて売ること。売却時に課税されたり、信託財産留保額がかかったりする場合もあり、目的によっては合理的な保有もあります
- 分配金の額だけでファンドを選ぶこと。また、分配金0円だからという理由だけで選ぶことも同じです。中身と方針を見てから決めてください
📄 「自分のファンドの中身を確かめたい」と思った方へ
投資信託のコストは、信託報酬だけではありません決算のあとに1回だけ届く「運用報告書」の読み方
🧭 「そもそも、どう選べばいいのか」と思った方へ
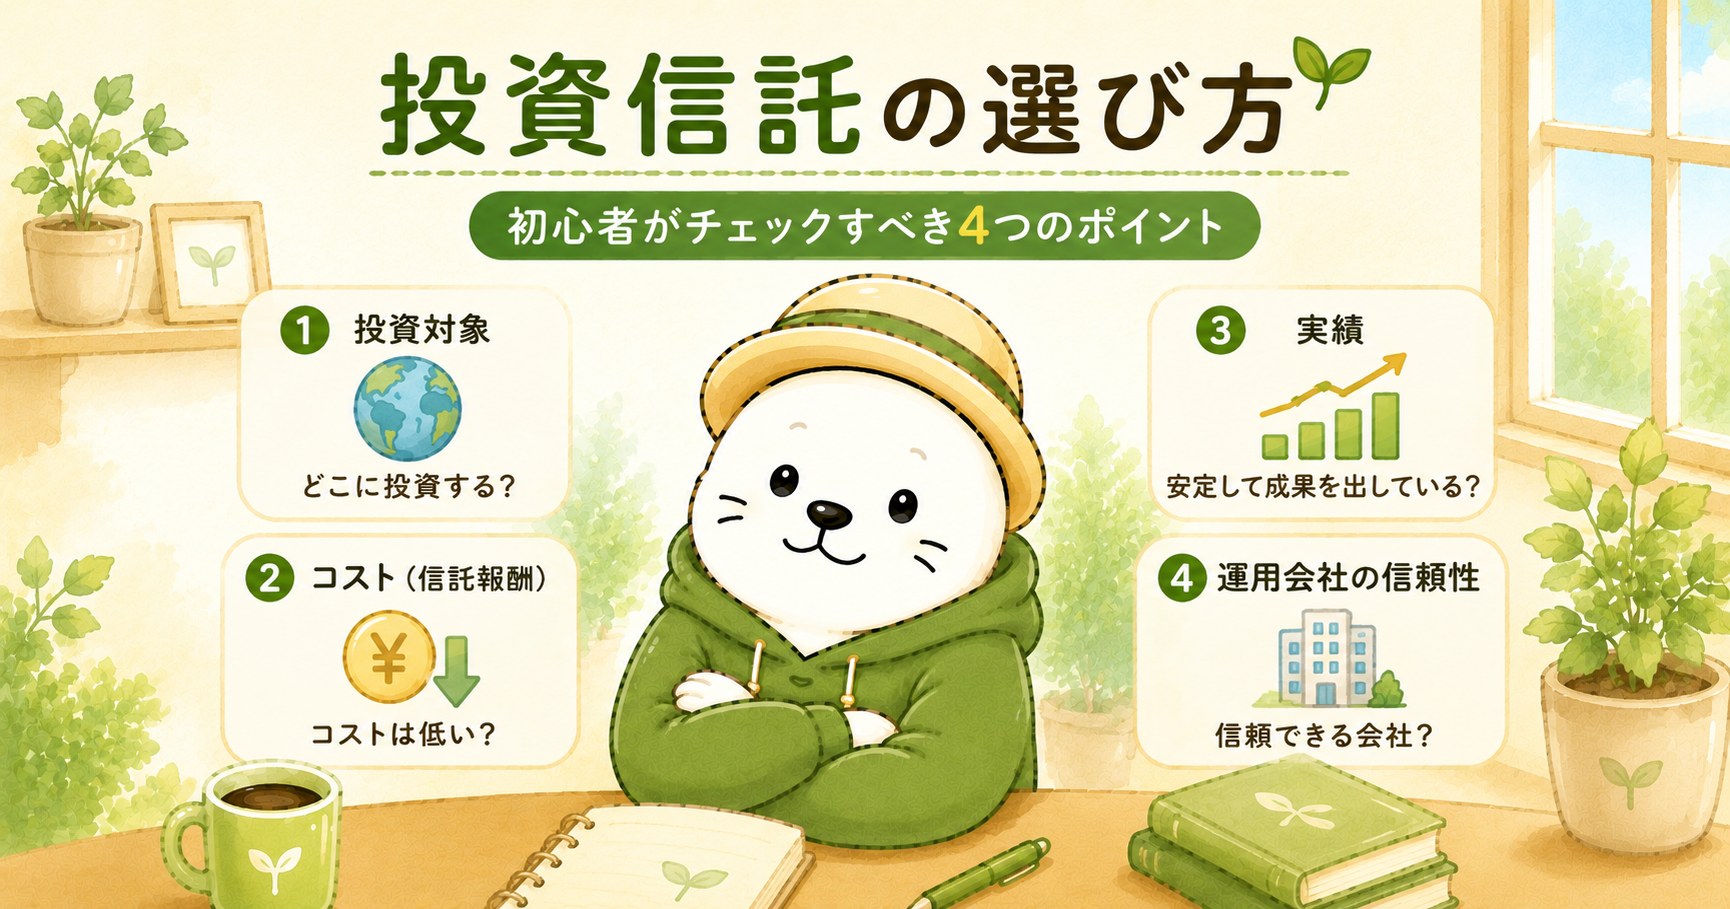
投資信託の選び方|初心者がチェックすべき4つのポイント分配金の有無を含めて、見るべき順番を整理しています
※この記事は情報提供を目的としたもので、特定の金融商品の購入・売却をすすめるものではありません。投資信託には元本割れの可能性があり、将来の運用成果を保証するものではありません。税金の取り扱いは個々の状況で異なります。
よくある質問(FAQ)
Q. 分配金が多いファンドのほうが、もうかっているのですか?
A. そうとは限りません。日本証券業協会は「投資信託の分配金は、預貯金の利息とは異なり、投資信託の純資産の中から支払われますので、分配金が支払われると、その金額相当分、基準価額は下がります。」としています。分配金は運用成果の外から来るお金ではなく、ファンドの中から取り出したお金です。そのうえで同協会は、投資信託の収益については、分配金だけに注目するのではなく、「分配金の受取額」と「投資信託の基準価額の騰落額」の合計額で判断することが重要です、ともしています。
Q. 特別分配金が非課税なのは、おトクということですか?
A. おトクという意味ではありません。所得税法第9条第1項第11号は、非課税所得のひとつとして「オープン型の証券投資信託の収益の分配のうち、信託財産の元本の払戻しに相当する部分として政令で定めるもの」を挙げています。同じ条文には通勤手当や遺族年金なども並んでいます。もうけではないから課税されない、という整理です。日本証券業協会も、元本払戻金(特別分配金)は「投資した元本の一部払戻し」に当たるため、非課税となります、と説明しています。
Q. 普通分配金と特別分配金は、どこで確認できますか?
A. 証券会社から届く分配金の支払通知書等に、分けて記載されています。また、ご自身の個別元本と分配後の基準価額を見比べることでも見当がつきます。個別元本のほうが高ければ、分配金の一部(または全部)が元本払戻金になります。個別元本は、証券会社の残高照会画面で確認できることが一般的です。表示の名称は会社によって異なります。
Q. 特別分配金を受け取ると、何が起きますか?
A. 個別元本が、その額だけ下がります。日本証券業協会は「元本払戻金(特別分配金)の額だけ個別元本は減少します。」としています。個別元本が下がると、将来売却したときの損益はその分だけ利益寄りに計算されます。課税口座では、受け取るときに課税されないかわりに、あとで利益が出たときの課税対象が大きくなるという関係になります。ただし売却時に損が出ていれば課税は生じません。個別のご事情に応じた税務の判断は、税務署または税理士にご確認ください。
Q. NISAなら、分配金を受け取っても損はしないのでは?
A. 税金の面では、そのとおりです。NISA口座で受け取る普通分配金には課税されません(租税特別措置法第9条の8)。ただし2点あります。①特別分配金についてはNISAの恩恵が働いていません。もともと所得税法第9条で非課税だからです。②受け取った分配金を再投資するときは、その買い直しが新しい買付として、年間投資枠(年360万円)と生涯枠(1,800万円)の両方を使います。ファンドの中に置いたままなら、どちらの枠も使いません。
Q. NISAに毎月分配型が見当たらないのはなぜですか?
A. 制度として除外されています。金融庁のNISA特設ウェブサイトは、成長投資枠の対象商品について「①整理・監理銘柄 ②信託期間20年未満、毎月分配型の投資信託およびデリバティブ取引を用いた一定の投資信託等を除外」と注記しています。つみたて投資枠の根拠は租税特別措置法施行令第25条の13第15項第3号で、「収益の分配は、一月以下の期間ごとに行わないこととされており、かつ、信託の計算期間(中略)ごとに行うこととされていること。」が要件です。成長投資枠の根拠は同条第23項第3号ハで、同じ定めのないものが除かれます(この「第23項」は2027年1月1日から「第27項」に繰り下がります)。
Q. 毎月分配型は、悪い商品ということですか?
A. この記事は、そういう言い方をしていません。日本証券業協会はメリットとして「投資信託を売却せず、運用を続けながら、その運用成果を毎月こまめに受け取ることができます」を挙げ、デメリットとして「毎月の分配金には税金がかかるため、控除される税金の分だけ再投資額が少なくなり、投資の効率が悪くなります」を挙げています。毎月の入金そのものに意味がある人もいます。この記事がお伝えしたいのは、受け取っている1,000円の内訳を知ったうえで決めてほしい、ということです。
Q. 「タコ足配当」とは、特別分配金のことですか?
A. 似ていますが、同じものではありません。「タコ足配当」は法令上の用語ではなく、ファンド全体としてその期の収益を超えて分配している状態を指す通称です。いっぽう特別分配金(元本払戻金)は、受益者ひとりずつの個別元本と分配後の基準価額を比べて決まります。ですから、同じファンドの同じ分配金でも、安いときに買った人は全額が普通分配金になり、高いときに買った人だけ特別分配金が出る、ということが起こります。運用報告書の「分配原資の内訳」で「当期の収益以外」が大きいときは、その期の収益以外から分配に回していることになります。ただし、その一事をもって商品の良し悪しが決まるわけではありません。分配方針と基準価額の推移をあわせて見てください。
Q. オルカンの分配金が0円なのは、運用がうまくいっていないからですか?
A. 違います。交付運用報告書(第8期)によれば、第8期の基準価額は35,924円、騰落率は+48.0%で、分配金合計は0円でした。同じ報告書の「分配原資の内訳」には、翌期繰越分配対象額が1万口当たり25,924円と記載されています。分配に回せるお金がなかったわけではありません。交付目論見書の分配方針に「分配金額の決定にあたっては、信託財産の成長を優先し、原則として分配を抑制する方針とします。」と書かれており、方針どおりの結果です。
Q. 分配金にかかる税率は何%ですか?
A. 普通分配金には合計20.315%(2026年9月時点)です。国税庁タックスアンサーNo.1330は、上場株式等の配当等について「15.315パーセント(他に地方税5パーセント)の税率により所得税および復興特別所得税(注2)が源泉徴収されます。」としています。なお同ページには「令和9年1月1日以後に生ずる所得については、復興特別所得税の税率が1.1パーセントに引き下げられ、防衛特別所得税(源泉徴収すべき所得税の額の1%相当額)が併せて源泉徴収されます。」との注記があります。この改正は所得税に上乗せされる部分の内訳が変わるもので、上乗せ分の合計(所得税額の2.1%)は同じため、源泉徴収される合計の税率20.315%そのものは変わらない計算になります(当ブログによる計算です)。ただし税制は変わることがあるので、最新の税率は国税庁でご確認ください。
Q. 分配金を「再投資」に設定していれば、同じことですか?
A. いいえ、課税口座では違いが出ます。再投資コースでも、普通分配金はいったん課税されたうえで再投資されます。税金を引かれた分だけ、再投資される金額が少なくなります。日本証券業協会が「控除される税金の分だけ再投資額が少なくなり、投資の効率が悪くなります」としているのは、この点です。もともと分配しないファンドであれば、この控除自体が起きません。なおNISA口座では普通分配金に課税されないため、この差は生じません。
Q. 分配金が出ないファンドのほうが、常に有利ということですか?
A. そこまでは言えません。税金の面では、課税口座において分配しないほうが再投資の効率は落ちにくくなります。ただし投資信託の成果は、分配の有無だけでなく、投資対象・コスト・市場の動きで決まります。分配金0円だからという理由だけで選ぶのは、分配金が多いから選ぶのと同じです。また、定期的な現金収入が必要な方にとっては、分配のある設計に合理性がある場合もあります。ご自身の目的に照らして判断してください。
Q. この記事の内容は、いつまで有効ですか?
A. 本記事は2026年9月10日に確認した資料に基づいています。所得税法第9条第1項第11号と同施行令第27条は長く維持されている条文ですが、税制は改正されることがあります。特に源泉徴収の税率は令和9年1月1日から内訳が変わる予定です(国税庁タックスアンサーNo.1330)。またファンドの分配方針・分配実績は各期で変わります。オルカンの数字は第8期(決算日2026年4月27日)時点のもので、次の決算で更新されます。最新の情報は、国税庁・金融庁および各運用会社の交付目論見書・運用報告書でご確認ください。
📚 あわせて読みたい
※本記事は情報提供を目的としており、特定の金融商品の購入・売却・保有を推奨するものではありません。記事中で言及した投資信託は、公表資料が確認できる例として挙げたものです。投資信託には元本割れの可能性があり、将来の運用成果を保証するものではありません。記事中の試算(分配金の内訳、税額、20年間の運用比較、翌期繰越分配対象額の対基準価額比率)は、明示した前提に基づく当ブログの計算であり、実際の金額とは異なります。税金の取り扱いはお一人おひとりの状況によって異なり、税率は改正されることがあります(令和9年1月1日以後の源泉徴収については国税庁タックスアンサーNo.1330の注記をご確認ください。※この改正は上乗せ分の内訳の変更で、合計20.315%は変わらない計算です)。個別の税務については、税務署または税理士にご相談ください。記事中の内容は2026年9月10日に確認した公表資料(e-Gov法令検索「所得税法」「所得税法施行令」「租税特別措置法」「租税特別措置法施行令」、国税庁「所得税基本通達〔証券投資信託の収益の分配(第11号関係)〕」「タックスアンサーNo.1330 配当金を受け取ったとき(配当所得)」、金融庁「NISAを知る」、日本証券業協会「『毎月分配型の投資信託』とは?」、大和証券「収益分配金に関する留意事項」、三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)交付運用報告書(第8期)」および同「投資信託説明書(交付目論見書)2026年7月25日」)に基づいています。制度・方針・分配実績は変更されることがあります。最終的なご判断はご自身の責任でお願いします。
詳細は 免責事項 をご確認ください。
2026年9月10日に資料を確認し、2026年10月9日に公開しました
コメント