※本記事にはアフィリエイト広告が含まれます。
先に結論です
預金保険制度の対象となる利息付きの普通預金や定期預金などは、銀行が破綻しても、1人あたり・1金融機関ごとに合算して、元本1,000万円までと破綻日までの利息等が保護されます。
「1口座につき1,000万円」でも、「1支店につき1,000万円」でもありません。同じ銀行に普通預金700万円と定期預金500万円があれば、合計1,200万円として数えます。
銀行が破綻したら、通帳の残高は全部なくなるのか。よく聞く「1,000万円まで」は、どこからどこまでを数えるのか。この2つが曖昧なままだと、必要以上に不安になったり、目的もなく口座を増やしたりしやすくなります。
この記事では、金融庁と日本銀行の公表内容をもとに、①預金の種類、②同じ銀行内の合計、③制度の対象となる金融機関の順で整理します。
※2026年9月17日時点の制度に基づく一般的な解説です。実際の対象可否は、口座の商品性や金融機関によって異なります。
💭 こんな疑問を整理します
- 同じ銀行に普通預金と定期預金があると、別々に1,000万円まで守られる?
- 本店と支店、店舗とインターネット支店なら別の金融機関として数える?
- 「全額保護される預金」があるのは本当?
- 外貨預金や1,000万円を超えた部分は、必ずゼロになる?
- まず覚えるのは「1人・1金融機関・合計」の3語
- 全額保護される「決済用預金」は3条件で決まる
- 制度の対象となる金融機関かも確認する
自分、普通預金と定期預金に分けてるっす。同じ銀行でも口座が別なら、それぞれ1,000万円まで守られるんすか?
そこが一番間違えやすいところだね。同じ銀行なら、支店や口座が違っても同じ名義の預金をまとめて数えるんだ。これを「名寄せ」というよ。
支店を分けても合計なんすね。じゃあ、1,000万円を超えた分はその瞬間に全部なくなるんすか?
それも「必ずゼロ」ではないよ。超えた部分は、破綻した金融機関の財産の状況に応じて支払われる。結果として一部が戻らない可能性はある、という位置づけなんだ。
「全額守られる預金」もあるって聞いたっす。普通預金なら何でも全額なんすか?
普通預金という名前だけでは決まらないよ。無利息など3つの条件を満たす「決済用預金」だけが全額保護。まずは種類の違いから見ていこう。
まず覚えるのは「1人・1金融機関・合計」の3語
預金保険制度は、金融機関が破綻したときに預金者を保護し、資金決済の安定を図る制度です。利息の付く普通預金や定期預金などの「一般預金等」は、次の単位で保護範囲を数えます。
1預金者 × 1金融機関 = 元本1,000万円まで+破綻日までの利息等
個人なら「世帯」ではなく預金者ごと、金融機関は「口座」や「支店」ではなく同じ法人ごとです。
同じ銀行のA支店に普通預金700万円、B支店に定期預金500万円がある場合、名寄せ後の一般預金等は1,200万円です。保護対象は元本1,000万円までとその利息等。残る元本200万円は、破綻処理の中で財産の状況に応じて支払われます。
図:同じ銀行内では、普通預金・定期預金・支店の違いを越えて合算します。
| 預け方の例 | 数え方 | 一般預金等として保護される範囲 |
|---|---|---|
| 同じ銀行・同じ支店に普通預金600万円+定期預金500万円 | 合計1,100万円 | 元本1,000万円まで+利息等 |
| 同じ銀行のA支店600万円+B支店500万円 | 支店をまたいで合計1,100万円 | 元本1,000万円まで+利息等 |
| 銀行Aに800万円+別法人の銀行Bに800万円 | 金融機関ごとに800万円 | それぞれ制度の対象なら各800万円+利息等 |
家族の預金も、夫婦・親子それぞれが別の預金者として保護されます。ただし、家族の名義を借りただけの預金は、他人名義預金として預金保険の対象外です。「家族人数×1,000万円なら必ず大丈夫」と単純化せず、実際に誰の預金なのかも確認してください。
同じ銀行の複数口座は「名寄せ」される
名寄せとは、破綻した金融機関に同じ預金者が持つ複数の預金口座を集め、預金額を合計する作業です。通帳が複数あっても、店舗口座とネット支店口座に分かれていても、同じ金融機関なら別枠にはなりません。
名寄せを正確に進めるため、金融庁は結婚や転居などで氏名・住所・電話番号が変わったときは、金融機関で変更手続きをするよう案内しています。口座を増やす前に、登録情報が最新かを確認するほうが実務的です。
合併直後には特例があります。
金融機関が合併したり、すべての事業を譲り受けたりした場合、その後1年間に限って「1,000万円 × 関係した金融機関の数」と利息等まで保護枠が広がる特例があります。通常時の基本は、あくまで1人・1金融機関ごとの合計です。
全額保護される「決済用預金」は3条件で決まる
決済用預金は、次の3条件をすべて満たす預金です。金融機関が破綻しても、制度上は全額が保護されます。
- 無利息であること:利息が付かない。
- 要求払いであること:預金者がいつでも払い戻しを請求できる。
- 決済サービスを提供できること:振込や口座振替などの決済に使える。
代表例は当座預金や、上の3条件を満たす無利息の普通預金です。反対に、利息の付く通常の普通預金は「一般預金等」であり、全額保護ではありません。「普通預金なら全部同じ」と考えず、商品説明に「決済用預金」「無利息型普通預金」などの記載があるかを確認します。
| 区分 | 主な例 | 破綻時の保護 |
|---|---|---|
| 決済用預金 | 当座預金、3条件を満たす無利息の普通預金 | 全額保護 |
| 一般預金等 | 利息付き普通預金、定期預金、定期積金、元本補てん契約のある金銭信託など | 1人・1金融機関ごとに合算し、元本1,000万円まで+利息等 |
| 預金保険の対象外 | 外貨預金、譲渡性預金など | 制度による保護なし。破綻金融機関の財産の状況に応じて支払われる |
図:保護範囲は、金融機関だけでなく預金商品の種類によって決まります。
「保護対象外」と「必ず全額なくなる」は同じではありません。
外貨預金などは預金保険制度の保護対象外ですが、破綻時に残余財産から支払いを受けられる可能性はあります。どの程度戻るかは破綻した金融機関の財産状況によるため、全額が戻るとも、必ずゼロになるとも断定できません。
利息の付く普通預金は1,000万円まで、3条件を満たす無利息の決済用預金は全額なんすね。自分の口座がどっちか、通帳だけで分かるんすか?
商品名だけで迷うなら、銀行の公式サイトや商品概要説明書を見るのが確実だよ。「預金保険制度の対象」「決済用預金に該当」といった欄を確認しよう。
1,000万円を少し超えたら、すぐ別の銀行へ移さないとダメっすか?
一律に「移すべき」とは言えないよ。近く使うお金か、振込や引き落としに必要か、管理する口座数を増やせるか。制度だけでなく、お金の役割と使いやすさも合わせて決めよう。
制度の対象となる金融機関かも確認する
預金保険制度は「銀行」という呼び名だけで一括りにはできません。金融庁の案内では、国内に本店のある銀行、信用金庫、信用組合、労働金庫、商工組合中央金庫などが対象です。
一方で、外国銀行の在日支店や国内銀行の海外支店は、日本の預金保険制度の対象外です。農業協同組合・漁業協同組合などの貯金は、別の「農水産業協同組合貯金保険制度」で扱われます。名称が似ていても根拠となる制度が異なるため、利用先の公式説明で確認してください。
確認は3段階で十分です
- 金融機関:日本の預金保険制度の対象か。
- 預金の種類:決済用預金、一般預金等、対象外のどれか。
- 名寄せ後の合計:同じ金融機関の同一預金者名義を合計するといくらか。
「ペイオフ=1,000万円を超えたら消える」ではない
ペイオフという言葉は、文脈によって意味が揺れます。日本銀行は、狭い意味では預金保険機構が保険金を直接支払う方式を指し、一般には「預金保護に上限があり、超過部分に損失が生じる可能性があること」を指して使われると説明しています。
大切なのは、上限を超えた瞬間に預金が消える制度ではないことです。金融庁の表現は、一般預金等のうち元本1,000万円を超える部分について「破綻金融機関の財産の状況に応じて支払われます(一部カットされることがあります)」です。
似た言葉を分けておきましょう。
- 元本:最初に預け入れたお金の部分。
- 利息:預金に対して金融機関から受け取るお金。制度上の表記は「利息等」です。
- 預金者:預金の権利を持つ人・法人。
- 金融機関:ここでは預金保険制度に加入する銀行・信用金庫などの法人単位。
銀行預金と証券口座は、守られる仕組みが違う
銀行預金の預金保険制度と、証券会社に預けた資産の保護は別の仕組みです。証券会社では、顧客資産を会社自身の資産と分けて管理する分別管理が基本です。万一、分別管理に不備があり返還できない場合には、日本投資者保護基金による補償の仕組みがあります。
「どちらも1,000万円まで」という覚え方をすると混同します。銀行は預金の種類と名寄せ後の金額、証券会社は分別管理と投資者保護基金、というように制度を分けて確認してください。詳しくは、証券会社が破綻したら、資産はどうなる?で整理しています。
預金と投資を分けて管理したい人へ
証券口座は銀行預金の代わりではなく、守られる仕組みも異なります。生活費や生活防衛資金を預金で確保したうえで、長期投資用の口座を別に用意したい場合は、各社の公式情報を比較してください。
※証券口座内の投資商品は価格変動により元本割れすることがあります。口座開設後に投資するかどうか、何を買うかは別の判断です。
預金をどう置くかは「保護枠」だけで決めない
預金残高が大きいからといって、誰もが複数の銀行へ分けるべきとは限りません。口座を増やすと、振込手数料、ATMの使いやすさ、登録情報の更新、相続時の把握など、管理の手間も増えます。
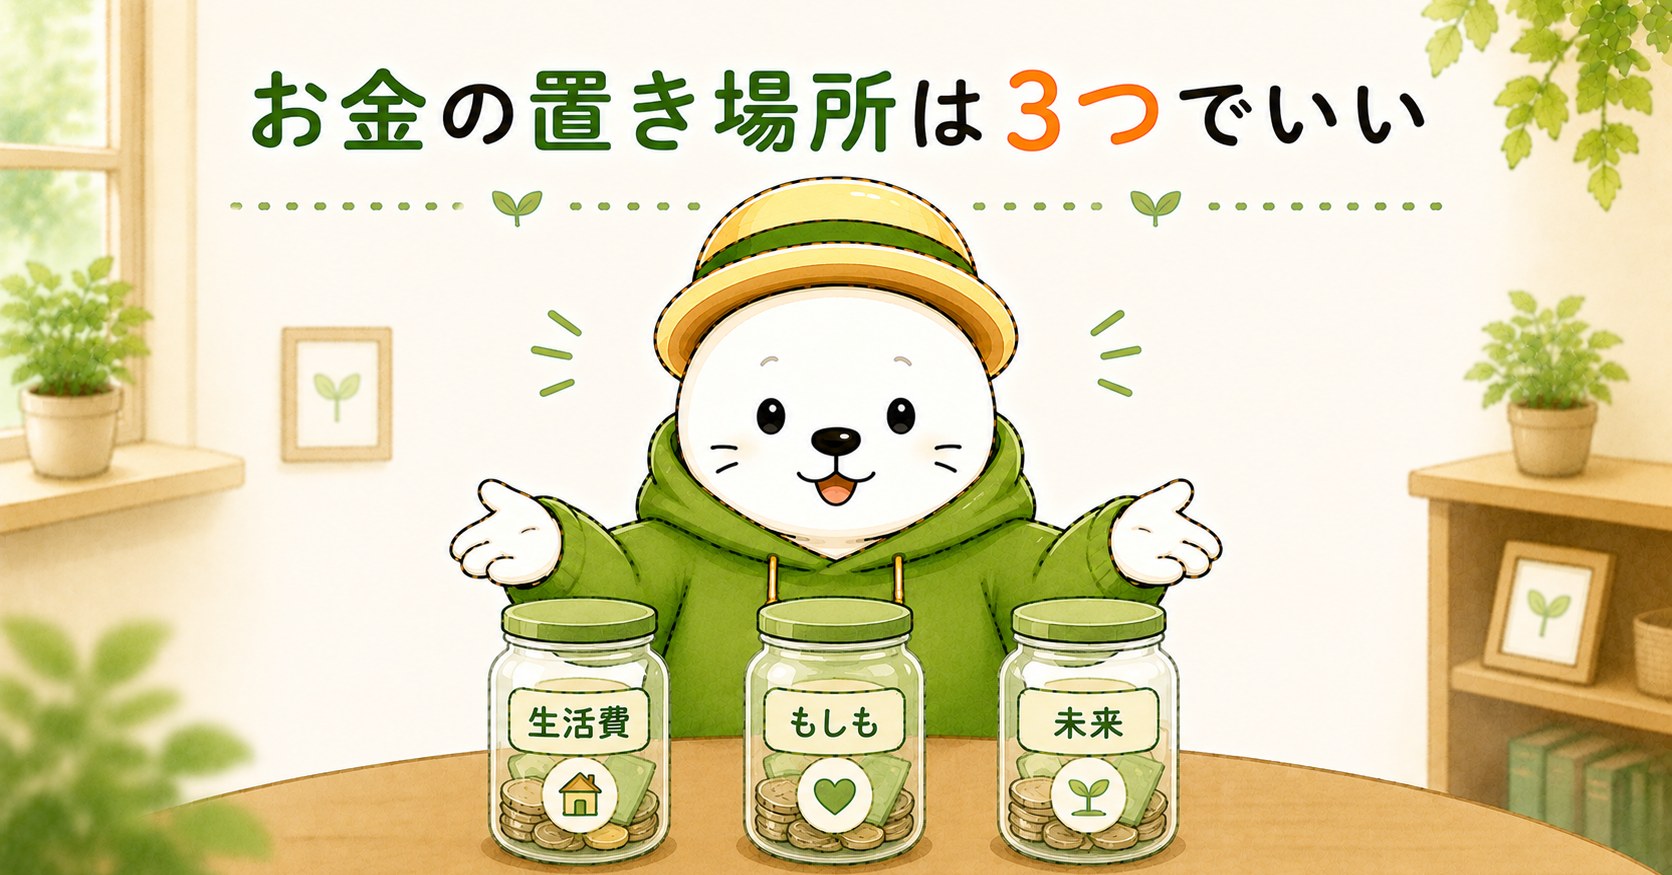
先に決めたいのは、何のためのお金かです。毎月使う生活費、急な出費に備える生活防衛資金、当面使わないお金では、必要な流動性が違います。置き場所の整理はお金の置き場所は3つでいい、もしもの現金の考え方は生活防衛資金はいくら必要?も参考になります。
また、長く使っていない口座は預金保険とは別の論点があります。10年以上取引のない預金の扱いは、銀行口座、10年放置するとどうなる?で確認できます。
自分の勘違いが分かったっす。口座ごとじゃなくて、同じ銀行の同じ名義を全部足すんすね。
その通り。まずは同じ金融機関の普通預金と定期預金を並べて、一般預金等の合計を見ればいいよ。
決済用預金は3条件、外貨預金は対象外。1,000万円を超えた分も、必ずゼロとは限らないっす。
きれいに整理できたね。商品名だけで決めつけず、銀行の商品概要で対象区分を見るところまでが確認だよ。
今夜、銀行ごとに普通預金と定期預金を1枚に書き出してみるっす。支店は分けずに合計するっすね。
それで十分だよ。「種類を見る、同じ銀行で足す、対象機関か確かめる」。この3つができれば、1,000万円という数字に振り回されずに済むよ。
まとめ|今日見るのは、銀行名・種類・合計の3つ
- 利息付き普通預金・定期預金などの一般預金等は、1人・1金融機関ごとに合算して元本1,000万円までと利息等が保護される。
- 同じ銀行なら、支店や口座が違っても名寄せされる。
- 無利息・要求払い・決済サービス提供の3条件を満たす決済用預金は全額保護。
- 外貨預金などは預金保険の対象外。一般預金等の超過分とともに、財産状況に応じて支払われ、一部が戻らない可能性がある。
- 外国銀行の在日支店など、制度の対象外となる金融機関もある。
今日できること
通帳や銀行アプリを見ながら、紙やメモに「銀行名/預金の種類/残高」を書き出してください。同じ銀行の一般預金等を合計し、分からない商品だけ公式の商品概要説明書で確認すれば、現状把握は完了です。
よくある質問
同じ銀行で支店を分ければ、それぞれ1,000万円まで保護されますか?
いいえ。同じ金融機関であれば、支店や口座が違っても同じ預金者の一般預金等は名寄せされ、合計で元本1,000万円までと利息等が保護されます。
銀行が違えば、それぞれ1,000万円までですか?
預金保険制度の対象となる別法人の金融機関であれば、原則として金融機関ごとに保護範囲を判定します。ただし、ブランド名が違って見えても同一法人の場合があります。公式サイトの会社概要で法人名を確認してください。
1,000万円を超えた預金は、破綻したら全額なくなりますか?
全額が自動的になくなるわけではありません。一般預金等の超過部分は、破綻金融機関の財産の状況に応じて支払われます。一部が支払われない可能性はあります。
ネット銀行も預金保険制度の対象ですか?
国内に本店があり、預金保険制度へ加入する銀行であれば対象です。「ネット銀行だから対象外」「店舗があるから対象」とは決まりません。金融機関と預金商品の公式説明を確認してください。
金融機関が合併したら、すぐ1,000万円に戻りますか?
合併などの後1年間は、元本の保護上限が「1,000万円×合併等に関わった金融機関の数」となる特例があります。1年を過ぎると通常の上限に戻ります。
参考にした主な公的情報
免責・開示
本記事は2026年9月17日時点の公的情報をもとにした一般的な解説であり、特定の金融機関への預け替え、口座開設、金融商品の購入・売却を勧めるものではありません。預金保険の対象可否や破綻時の取り扱いは、金融機関・商品・契約内容・制度改正によって変わり得ます。実際の判断は、利用する金融機関、預金保険機構、金融庁などの最新情報をご確認ください。
最終確認日:2026年9月17日
コメント