※当サイトはアフィリエイト広告を利用しています。本記事内に個別の広告リンクは掲載していません。
先に結論です
亡くなった方のNISA口座を、家族が自分のNISA口座としてそのまま引き継ぐことはできません。相続した上場株式や投資信託などは、原則として相続人名義の特定口座または一般口座で受け入れます。
最初の窓口は、亡くなった方がNISA口座を開いていた金融機関です。相続人は、死亡を知った日以後、遅滞なく「非課税口座開設者死亡届出書」を提出する必要があります。
「NISAなら相続後も非課税のままでは」「まず全部売らないといけないのでは」と迷いやすい場面です。しかし、NISA口座の扱い、相続した商品の受け皿、相続税の判定は別々に考える必要があります。
この記事では、国税庁と日本証券業協会の公表内容をもとに、手続きの順番と税金の線引きを整理します。
※2026年9月19日時点の公的情報に基づく一般的な解説です。必要書類や取扱商品は金融機関によって異なり、相続税の申告要否は遺産全体の状況で変わります。
💭 こんな疑問を整理します
- 亡くなった家族のNISAを、自分のNISAへ移せる?
- 保有商品は売却される? 特定口座と一般口座のどちらへ入る?
- 相続後の取得日と取得価額はどう決まる?
- NISAで非課税だった資産にも相続税は関係する?
- 最初の手続き|金融機関へ死亡届出書を出す
- 特定口座で受け取るには条件がある
- 取得日は相続発生日、取得価額はその日の時価
家族がNISAで持っていた投資信託、自分のNISAへそのまま移せるんすか?
そのままNISAへは移せないよ。相続した商品は、相続人の特定口座か一般口座で受け取るのが基本なんだ。
NISAのまま無理なら、いったん全部売られるってことっすか?
「NISAを引き継げない」と「必ず売却する」は同じではないよ。商品を移管できるか、どの口座で受け取るかを金融機関に確認しよう。
NISAで非課税だったなら、相続税もかからないんすか?
そこは別の税金だよ。NISAの非課税は運用益などへの課税の話。相続税は有価証券を含む遺産全体で申告要否を判定するんだ。順番に一緒に確認していこうか。
結論|NISA口座のままは引き継げない
相続人が受け取るのは、亡くなった方の「NISAという非課税の箱」ではなく、その中にあった上場株式や投資信託などです。日本証券業協会のQ&Aは、相続で取得する上場株式等を相続人のNISA口座へ受け入れることはできず、特定口座か一般口座で受け入れると説明しています。
引き継ぐのは「非課税口座」ではなく、その中の上場株式や投資信託など。受け皿は課税口座です。
| 確認する項目 | 基本的な扱い |
|---|---|
| 亡くなった方のNISA口座 | 相続人のNISA口座としては承継できない |
| 口座内の上場株式等 | 相続人の特定口座または一般口座で受け入れる |
| 取得日 | 相続が発生した日 |
| 取得価額 | 相続が発生した日の時価 |
「NISAへ入れられない」と「すぐ売る」は別です。
日本証券業協会は、相続した上場株式等を特定口座または一般口座へ受け入れる扱いを示しています。ただし、移管できる商品や手続きは各社で確認が必要です。相場を見て先に売買を判断するのではなく、まず金融機関へ死亡の連絡と口座の確認をしてください。
最初の手続き|金融機関へ死亡届出書を出す
国税庁は、NISA口座を開設している投資家が亡くなったとき、相続人が死亡を知った日以後、遅滞なく、そのNISA口座のある金融機関へ「非課税口座開設者死亡届出書」を提出する必要があると案内しています。
亡くなった方が年ごとに金融機関を変更し、複数の金融機関にNISA口座がある場合は、対象となるすべての金融機関へ提出します。「今使っている1社だけ」と決めつけないことが大切です。
なお、亡くなった日から死亡届出書を提出するまでの間に、そのNISA口座で支払われた配当金等は、さかのぼって課税されます。届出まで非課税が続くわけではないため、早めに金融機関へ連絡してください。
- 金融機関を洗い出す
郵便物、取引報告書、通帳の入出金などから、NISAを扱っていた金融機関を確認します。 - 相続人から公式窓口へ連絡する
公式サイトにある相続手続き窓口へ連絡し、死亡届出書と必要書類を確認します。 - 受け皿となる口座を確認する
特定口座で受け入れられる条件、一般口座になる場合、同じ商品を移管できるかを聞きます。 - 案内された書類を提出する
必要書類は金融機関や相続関係によって異なるため、個別の案内に従います。
ID・パスワードで本人の口座へログインしない
家族がログイン情報を知っていても、亡くなった本人として売買や出金を進めるのではなく、金融機関の相続窓口へ連絡してください。生前に家族へ残すなら、金融機関名、支店名、口座の種類、公式連絡先まで。パスワードや暗証番号を共有する準備は勧めません。
特定口座で受け取るには条件がある
課税口座のうち、金融機関が年間の損益計算などを行う仕組みがあるのが特定口座です。一方の一般口座では、必要な計算や申告を自分で確認する場面が増えます。詳しい違いはNISA口座と課税口座の違いでも整理しています。
ただし、相続した商品を希望すれば必ず特定口座へ入れられるわけではありません。日本証券業協会のQ&Aでは、次の条件と手続きが示されています。
特定口座で受け入れるときの要点
- 亡くなった方のNISA口座と、相続人の特定口座が同じ証券会社にあること。
- 相続で取得した上場株式等のうち、同一銘柄はすべてその特定口座へ移管すること。
- 亡くなった方のNISA口座がある証券会社へ「相続上場株式等移管依頼書」を提出すること。
相続人が別の証券会社にしか特定口座を持っていない場合などは、一般口座での受け入れを案内されることがあります。新たな口座開設が必要か、別会社へ移せるか、商品そのものを扱っているかは、金融機関ごとの案内を確認してください。
同じ証券会社に自分の特定口座があれば、何でもその口座へ入るんすか?
同じ会社というだけでは足りないよ。相続した同一銘柄を全部移すことや、所定の移管依頼書を出すことも条件なんだ。
自分の特定口座が別の会社にしかないときは、どうなるんすか?
一般口座で受ける場合もあるよ。新しい口座が必要かも含めて、亡くなった方のNISAがある会社へ先に確認しよう。
取得日は相続発生日、取得価額はその日の時価
相続人の課税口座へ受け入れる上場株式等は、取得日が相続の発生日、取得価額が相続発生日の時価になります。亡くなった方が最初に買った日や買値を、そのまま相続人の取得日・取得価額として使うわけではありません。
相続後に売却したときの損益を考える出発点も、この取得価額です。実際の記録方法や残高報告書への反映は金融機関へ確認してください。
取得日・取得価額は、相続人の課税口座での記録の起点です。具体的な表示や計算は金融機関へ確認してください。
相続発生日の時価は、自己判断で入力しない
商品によって価格の確認方法が異なることがあります。証券会社が発行する書類や残高画面で取得日・取得価額を確認し、不明な場合は相続窓口へ照会してください。
NISAの非課税と相続税は、別の話
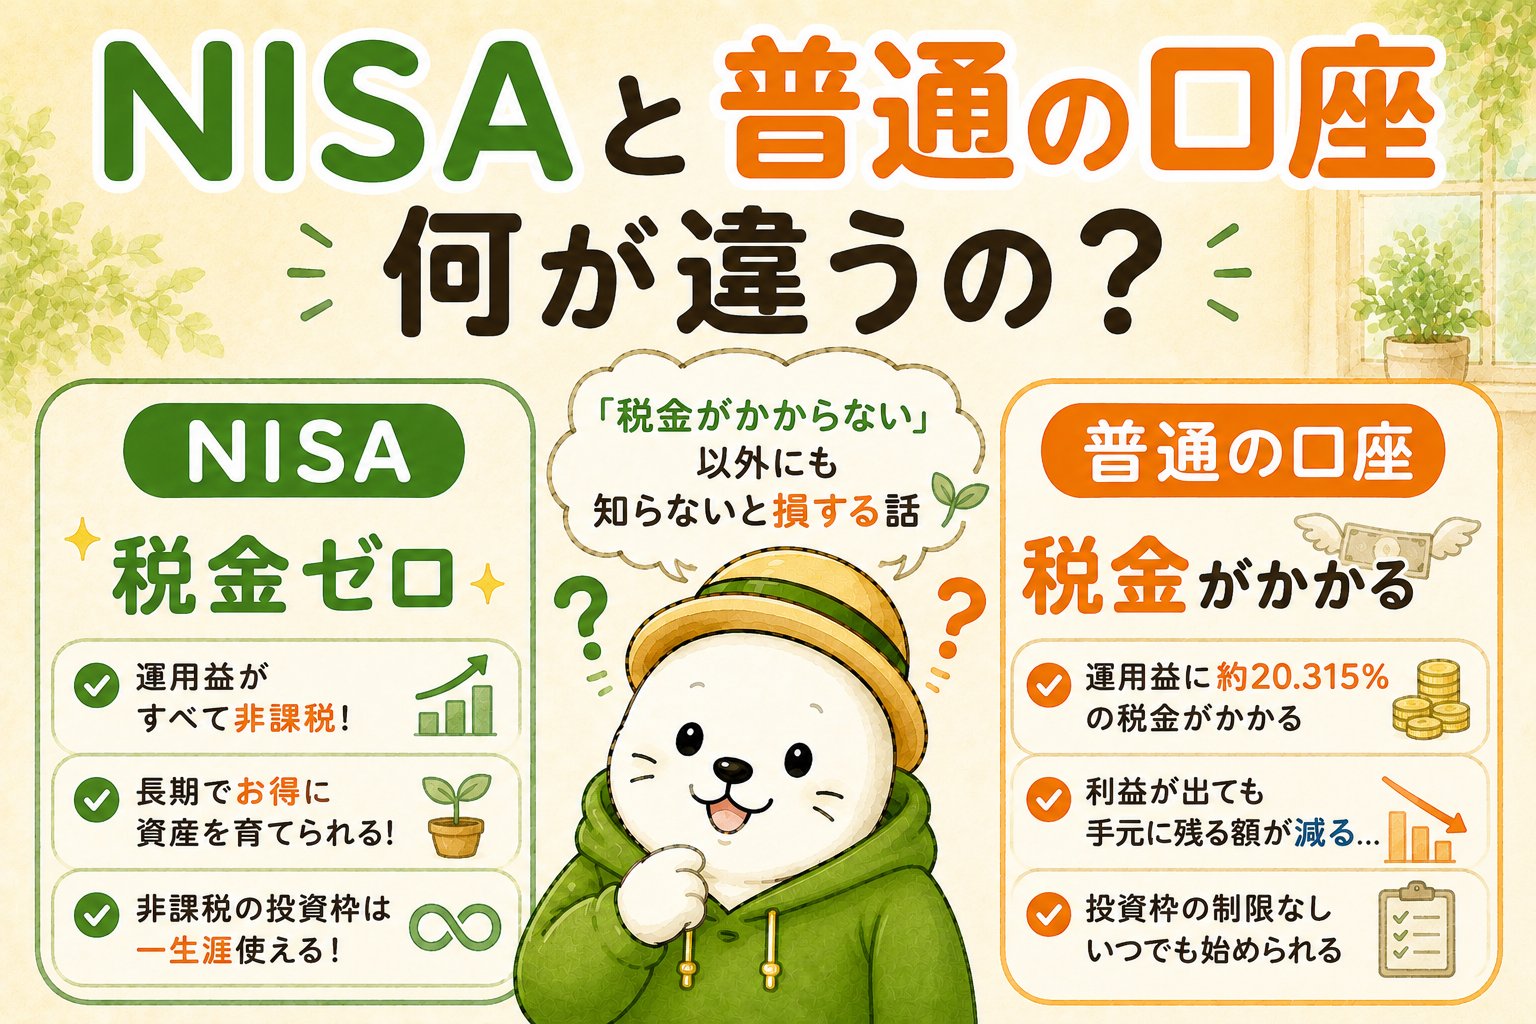
NISAは、非課税の対象となる売却益や配当・分配金について、日本の所得税等を非課税とする制度です。ただし、上場株式の配当金やETF・REITの分配金を非課税で受け取るには「株式数比例配分方式」の選択が必要です。公募株式投資信託の分配金には、この受取方式の手続きは不要です。一方、相続税は、亡くなった方から取得した財産を対象に、遺産全体の状況をもとに判定します。
国税庁は、相続や遺贈で取得した財産に有価証券を含めています。そのため、「NISAで持っていたから相続財産に入らない」とは言えません。ただし、有価証券があるだけで必ず相続税の申告や納税が必要になるわけでもありません。課税対象となる財産の合計額、債務や葬式費用、基礎控除、各種特例などを踏まえて判定します。
NISAの「非課税」は、すべての税金がかからないという意味ではありません。相続税は遺産全体で確認します。
税額をNISA残高だけで決めないでください。
申告の要否や評価方法は、ほかの財産・債務・相続人の状況で変わります。国税庁の「相続税の申告要否判定コーナー」を利用するか、所轄税務署や税理士へ相談してください。
家族で準備するなら、口座の存在だけ共有する
相続手続きで最初につまずきやすいのは、どの金融機関に口座があるか分からないことです。生前に共有するなら、資産額やログイン情報を無理に一覧化するより、まず次の情報を更新できる形で残しておくと確認しやすくなります。
残しておくと探しやすい情報
- 金融機関の正式名称と支店名
- NISA口座・特定口座・一般口座の有無
- 取引報告書や郵便物の保管場所
- 金融機関の公式サイトと相続窓口
- 情報を最後に更新した年月
非課税口座と課税口座の基本から見直したい場合は、NISAとは?初心者向け完全ガイドを先に確認してください。金融機関の破綻時に資産がどう管理されるかは、証券会社が倒産したら、NISAの資産はどうなる?で別に整理しています。
ここでも、相続への備えと、投資先の値動きへの備えは別です。口座情報を整理することは、商品の売買を急ぐ理由にはなりません。
分かったっす。家族のNISAを自分のNISAへ移すんじゃなくて、商品を特定口座か一般口座で受け取るんすね。
その通り。最初は亡くなった方の金融機関へ連絡して、死亡届出書と受け皿になる口座を確認しよう。
取得日は相続の日、取得価額はその日の時価。相続税は遺産全体で別に見るっす。
きれいに分けられたね。取得価額は自己判断せず、証券会社の書類で確かめるところまでが大事だよ。
家族のために、証券会社のIDとパスワードもメモして渡したほうがいいっすか?
ログイン情報の共有は勧めないよ。金融機関名、支店、口座の種類、公式窓口を残して、相続人が正式な手続きに進めるようにしよう。家族が迷わない形を、一緒に整えていこう。
まとめ|NISA・受け皿・相続税を分けて確認する
- 亡くなった方のNISA口座を、相続人のNISA口座へそのまま移すことはできない。
- 相続した上場株式等は、相続人の特定口座または一般口座で受け入れる。
- 相続人は、死亡を知った日以後、遅滞なく「非課税口座開設者死亡届出書」を金融機関へ提出する。
- 複数の金融機関にNISA口座がある場合は、それぞれへ届出が必要。
- 取得日は相続発生日、取得価額は相続発生日の時価。
- NISAの非課税と相続税は別。相続税の申告要否は遺産全体で確認する。
今日できること
自分や家族の利用先について、「金融機関名/支店名/口座の種類/公式窓口/更新年月」だけを1枚にまとめてください。ID・パスワードは書かず、保管場所を信頼できる家族に伝えれば、相続手続きの入口を見つけやすくなります。
よくある質問
亡くなった家族のNISA商品を、自分のNISA口座へ移せますか?
移せません。日本証券業協会のQ&Aでは、相続で取得する上場株式等は相続人の特定口座か一般口座で受け入れるとされています。
NISA口座の持ち主が亡くなると、保有商品は自動的に売却されますか?
「NISA口座を引き継げない」ことが、直ちに全商品の売却を意味するわけではありません。商品の移管可否や受け入れ先は、亡くなった方のNISA口座がある金融機関へ確認してください。
相続人の特定口座が別の証券会社にある場合も、そこへ移せますか?
日本証券業協会が示す特定口座への受け入れ条件は、亡くなった方のNISA口座と相続人の特定口座が同じ証券会社にあることです。別会社の場合の受け皿や必要な口座開設は、金融機関へ確認してください。
NISAで持っていた資産なら、相続税はかかりませんか?
NISAの非課税と相続税は別です。有価証券は相続税の対象となり得る財産に含まれますが、申告・納税が必要かは遺産全体の価額や控除・特例などで決まります。NISA残高だけでは判断できません。
過去にNISAの金融機関を変更していた場合、届出は今の1社だけでよいですか?
国税庁は、複数の金融機関にNISA口座がある場合、すべての金融機関へ「非課税口座開設者死亡届出書」を提出する必要があると案内しています。取引報告書や郵便物も確認して利用先を洗い出してください。
参考にした主な公的情報
- 国税庁「NISA口座の新規開設又は変更に関する手続等について」
- 日本証券業協会「NISAのよくある質問」(Q73)
- 金融庁「NISAを知る」
- 国税庁「No.4105 相続税がかかる財産」
- 国税庁「No.4205 相続税の申告と納税」
免責・開示
本記事は2026年9月19日時点の公的情報をもとにした一般的な解説であり、個別の法律・税務相談、金融商品の購入・保有・売却の推奨ではありません。相続関係、商品、金融機関、評価方法、制度改正によって手続きと税務上の扱いは変わり得ます。実際の手続きは金融機関、申告要否や評価は税務署または税理士へ、最新情報と個別事情を示してご確認ください。
投資には元本割れの可能性があり、将来の運用成果は保証されません。売買・保有を含む投資判断は、ご自身の状況を踏まえ、ご自身の責任で行ってください。
最終確認日:2026年9月19日
コメント