貯金

守る・不安対策

銀行が破綻したら、預金はどうなる?|「1,000万円まで」は1人・1金融機関ごとの合計です

銀行が破綻したとき、預金はいくらまで守られるのかを金融庁・日本銀行の一次情報で整理。1,000万円の数え方、同じ銀行の複数口座・複数支店、決済用預金、外貨預金、超過分の扱いまで初心者向けに解説します。
守る・不安対策
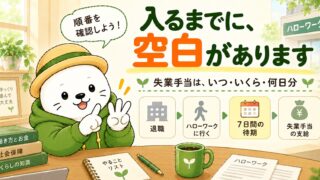
会社を辞めてから、失業手当が入るまで|7日の待期が始まるのは、辞めた日ではなくハローワークに行った日からです

会社を辞めることを考えたとき、いちばん気になるのは「収入が止まっている間、どうやって暮らすか」だと思います。失業手当があることは知っていても、いつ・いくら・何日分入ってくるのかまで数えたことがある人は、そう多くありません。
貯める・家計

10年動かしていない口座のお金は、消えません|ただし「お知らせ」が届くのは、残高1万円以上の口座だけです

実家で古い通帳が出てきた、学生時代の口座をそのままにしている——そんな口座のお金は、10年たっても消えません。引き出す期限もありません。ただし「お知らせ」が届くのは残高1万円以上の口座だけで、10年を待たずに手数料で口座ごと解約されている場合もあります。金融庁・内閣府の資料と条文で確かめました。
貯める・家計

「高校無償化」で、教育費はいくら減る?|無料になるのは授業料だけで、公立でも年55万円が残ります

2026年4月から高校の授業料支援が変わり、所得制限がなくなりました。ただし無償になるのは授業料だけです。法律と文部科学省の統計から、いくら減っていくら残るのかを数字で並べました。
貯める・家計

みんな、いくら貯めてる?|「平均1,940万円」に落ち込まなくていい3つの理由

「みんな、いくらくらい貯めているんだろう」——検索して最初に出てくるのは平均値です。2025年調査の二人以上世帯は平均1,940万円、でも中央値は720万円。平均に落ち込まなくていい3つの理由を、調査の原資料から確かめます。
貯める・家計

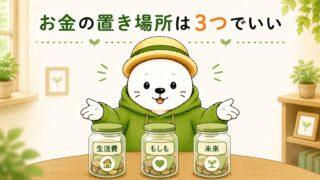
お金の置き場所は3つでいい|「生活費・もしも・未来」の口座分けで自然と貯まる

口座ひとつで生活費も貯金も全部——残高は見えるのに「いくら使っていいのか」分からないのは、役割の違うお金が混ざっているから。お金の置き場所を「生活費・もしも・未来」の3つに分けて、給料日の先取り自動振替で回す仕組みのつくり方を、やさしく整理します。固定費見直し・ざっくり家計簿に続く、家計の土台づくりの仕上げです。
守る・不安対策

生活防衛資金はいくら必要?「もしもの現金」の目安と作り方をやさしく解説

「投資の前に生活防衛資金」とよく言われるけれど、結局いくら必要?どこに置く?どう貯める?——生活防衛資金の役割(投資を売らずに済む土台)、働き方別の金額の目安と計算のしかた、置き場所は普通預金が基本の理由、先取りで無理なく貯める3つのコツを、初心者向けにやさしく整理します。
はじめての投資

なぜ投資が必要?「貯金だけ」では守れないお金の話

「投資は怖い、貯金で安心」と思っている完全初心者へ。インフレで現金の価値が静かに目減りする仕組みを、専門用語を使わずやさしく解説。まずは「知る」一歩から。
守る・不安対策

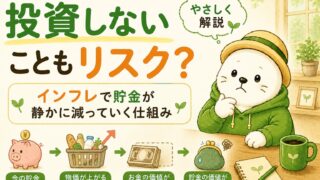
投資しないこともリスク?インフレで貯金が静かに減っていく仕組み

最近、スーパーやコンビニで「あれ、こんなに高かったっけ?」と感じること、ありませんか?それが「インフレ」の正体です。インフレは、何もしていない人の貯金から静かに価値を奪っていく現象。このページでは、その仕組みと対策をやさしく解説します。
はじめての投資

「貯金してるだけで損してる」は本当?投資との違いを1分で理解する

「貯金してれば安心でしょ?」——多くの人がそう思って、銀行口座にお金を眠らせています。でも実は、何もしないことで毎年お金の価値が静かに減っているとしたら?このページでは、難しい話は抜きで「貯金だけだとなぜ損してしまうのか」をやさしく解説します。