2026年も、残りが3か月を切りました。今年、入院や手術があったご家庭には、高額療養費制度からの払い戻しや、生命保険の入院給付金が届いていると思います。そして年が明けると、確定申告と医療費控除の季節がやってきます。
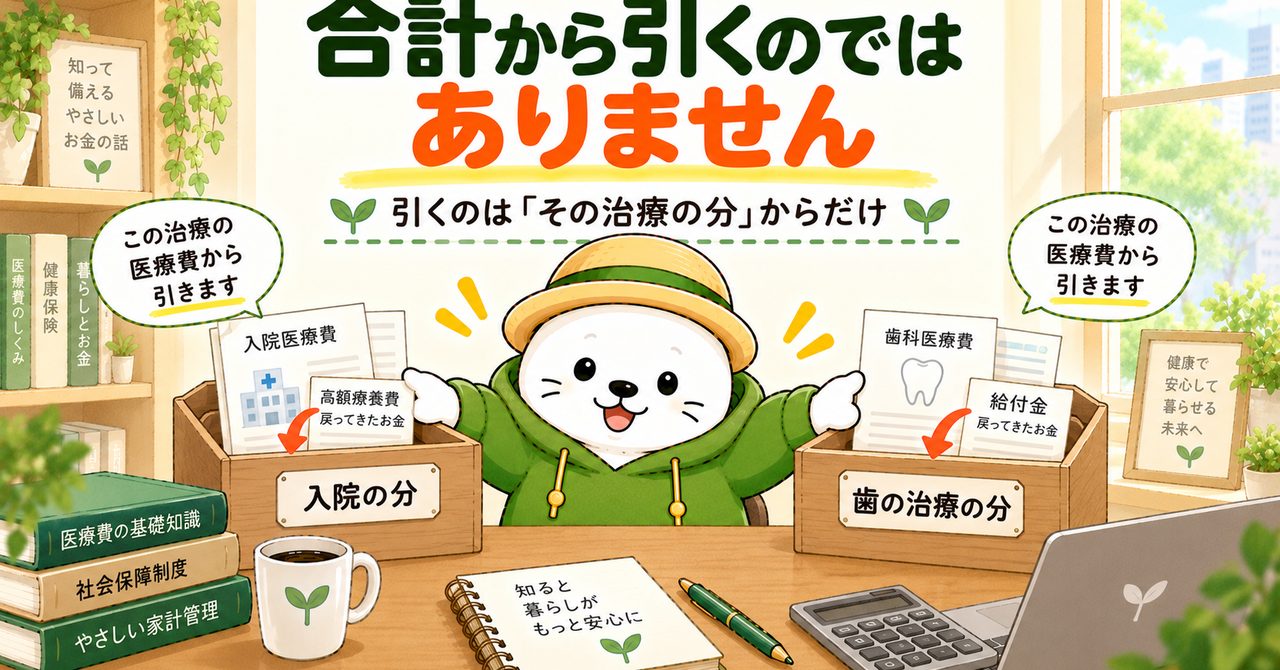
このときいちばんよく見かけるのが、「1年分の医療費を合計して、戻ってきたお金を引いて、そこから10万円を引く」という計算です。ところが国税庁の説明を読むと、引き算の順番がこれとは違います。タックスアンサーには、小さな(注)としてこう書かれています。「保険金などで補てんされる金額は、その給付の目的となった医療費の金額を限度として差し引きますので、引ききれない金額が生じた場合であっても他の医療費からは差し引きません。」
引くのは「その治療の医療費」からだけ。順番が変わるだけで、控除がゼロになるはずだった人に、控除が残ることがあります。この記事は、条文と通達と質疑応答事例で、その計算の形を確かめるための記事です。あわせて、10月のいまだからまだ間に合うことも整理します。
- 高額療養費が戻ってきたから、医療費控除はもう関係ないと思っている
- 医療費が10万円を超えていないので、最初からあきらめている
- どの給付金がどの治療の分なのか、整理できていない
- 年末に払うか年明けに払うかで、何か変わるのか考えたことがない
→ ひとつでも当てはまったら、この記事が「引き算の順番」を整理するお手伝いをします。
- 戻ってきたお金をどこから引くのかと、その根拠になっている条文の書き方
- 引くお金(高額療養費・出産育児一時金・入院給付金)と、引かないお金(傷病手当金・出産手当金)の分かれ目
- 「10万円」が全員の線ではない理由と、下限額の決まり方
- 12月31日と1月1日のあいだで、控除される年が変わる仕組み
- 高額療養費がまだ確定していないときの書き方と、あとで直す手順
ふくおさん、自分、今年の春に入院したんすよ。高額療養費が戻ってきたんで、医療費控除はもうムリっすよね?
そう思う人、すごく多いんだ。でもね、戻ってきたお金は「1年分の医療費の合計」から引くんじゃないんだよ。引くのは、その入院の医療費からだけ。
えっ、それ、同じことじゃないんすか?どっちみち引くんすよね?
違うんだ。たとえば入院費が20万円で、給付金が30万円出たとするよね。合計から引くなら10万円あまる。でもそのあまった10万円は、同じ年に払った歯の治療費からも引かないんだよ。
じゃあ、あまった10万円は…どこにいくんすか?
そこで止まる、という言い方が近いかな。国税庁が「引ききれない金額が生じた場合であっても他の医療費からは差し引きません」と、はっきり書いているよ。
僕はこの1年、医療にまつわるお金の記事を続けて書いてきました。ひと月の自己負担に天井がある高額療養費のこと、働けなくなったときに出る傷病手当金のこと、12月にまとめて精算される年末調整のこと。
ところが、書いた記事を見返して気づきました。いま読み返しても、医療費控除という言葉が一度も出てこないのです。制度のほうばかり見ていて、税金のほうを置き去りにしていました。
それで国税庁のページを開き直したのですが、そこで自分の思い込みにぶつかりました。僕はずっと「1年分の医療費をぜんぶ合計して、そこから戻ってきたお金を引く」のだと思っていたのです。実際は逆で、治療ごとに引いてから、合計する。箱が2つ並んでいて、片方からあふれたお金は、隣の箱には流れていかない。そういう形をしていました。
金額の大きさではなく、引き算の順番の話でした。順番を取り違えるだけで、本当は控除が残るはずの人が「うちはゼロだ」と思い込んでしまいます。それがもったいないと思ったので、この記事を書いています。
医療費控除の式は、合計してから引くようにはできていません
まず、根っこの条文から確かめます。医療費控除は所得税法第73条第1項に書かれています。長い一文ですが、カッコの位置に注目して読んでみてください。
📌 所得税法 第73条第1項(e-Gov法令検索より)
「居住者が、各年において、自己又は自己と生計を一にする配偶者その他の親族に係る医療費を支払つた場合において、その年中に支払つた当該医療費の金額(保険金、損害賠償金その他これらに類するものにより補てんされる部分の金額を除く。)の合計額がその居住者のその年分の総所得金額、退職所得金額及び山林所得金額の合計額の百分の五に相当する金額(当該金額が十万円を超える場合には、十万円)を超えるときは、その超える部分の金額(当該金額が二百万円を超える場合には、二百万円)を、その居住者のその年分の総所得金額、退職所得金額又は山林所得金額から控除する。」
条文にある「総所得金額、退職所得金額及び山林所得金額の合計額」を、国税庁の案内では「総所得金額等」と呼んでいます。この記事でも以降は「総所得金額等」で通します。
カッコが、どこに入っているでしょうか。「合計額」の外ではなく、内側です。「医療費の金額(補てんされる部分を除く)」で1セットになっていて、そのセットを合計する、という順番で書かれています。
つまり条文の時点で、引き算のほうが先で、合計はそのあとなのです。国税庁のタックスアンサーは、この読み方を(注)で念押ししています。
📌 医療費控除の計算の順番
- ① 治療ごとに引く……その治療のために受け取った給付金・払い戻しを、その治療の医療費から引く
- ② 引ききれない分は、そこで止まる……あふれた分を、ほかの治療の医療費から引くことはしない
- ③ 残りを合計する……①②のあとの金額を、1年分足し合わせる
- ④ 下限額を引く……合計から「10万円」または「総所得金額等の5%」の低いほうを引く
- ⑤ 上限は200万円……控除額が200万円を超える場合は200万円まで
言葉だけだと伝わりにくいので、具体的な数字で並べてみます。同じ年に入院費20万円(入院給付金30万円を受け取った)と歯の治療費15万円(給付金なし)があった場合です。下限額が10万円になる方(総所得金額等が200万円以上の方)を前提にしています。
左は、よく見かける「合計から引く」計算です。35万円から30万円を引いて5万円。下限額10万円に届かないので、医療費控除はゼロという結論になります。
右が、国税庁の説明どおりの計算です。入院の分は20万円から30万円を引いて0円。あふれた10万円は歯の治療費には持ち込みません。歯の治療費15万円はそのまま残るので、合計15万円。ここから下限額10万円を引いて、医療費控除は5万円です。
この計算について、国税庁は質疑応答事例でも同じ例を挙げています。照会は、同じ年に入院費と歯の治療費を払い、入院費を超える入院給付金を受け取った場合に、その超える部分を歯の治療費から差し引く必要があるか、という内容でした。
📌 国税庁 質疑応答事例「支払った医療費を超える補填金」(回答要旨)
「歯の治療費から差し引いて医療費控除の計算を行う必要はありません。」
「支払った医療費を補填する保険金等の金額がある場合には、支払った医療費の金額からその医療費を補填する保険金等の金額を差し引くこととされていますが(所得税法第73条第1項)、この場合の差引計算は、その補填の対象とされる医療費ごとに行い、支払った医療費の金額を上回る部分の補填金の額は、他の医療費の金額からは差し引きません。」
出典:国税庁 質疑応答事例「支払った医療費を超える補填金」/同 タックスアンサーNo.1120「医療費を支払ったとき(医療費控除)」
⚠️ ただし「紐付けが分からない」ときは、そのまま突き進まないでください
この計算をするには、どの給付金が、どの治療に対して出たのかが分かっている必要があります。医療費通知や給付金の支払明細に、対象になった診療月や入院期間が書かれていることが多いので、そこを手がかりにします。
1つの給付金が複数の治療にまたがっているなど、切り分けが難しいケースもあります。判断に迷うときは、自分で決め打ちせず、所轄の税務署や税理士に確認してください。金額の大きい年ほど、ここは丁寧にしたほうが安全です。
引くお金と、引かないお金は、通達で分かれています
次は、そもそも「何を引くのか」です。ここは所得税基本通達73-8と73-9に、具体的な名前で書き出されています。おおまかにいえば、医療費の穴埋めとして出たお金は引く。収入の穴埋めとして出たお金は引かないという分かれ方です。
| 差し引く(通達73-8) | 差し引かない(通達73-9) |
|---|---|
| 健康保険法などにもとづく療養費・移送費・出産育児一時金・家族療養費・家族移送費・家族出産育児一時金・高額療養費・高額介護合算療養費(国民健康保険・後期高齢者医療・共済組合の同じ給付も同じ扱い) | 死亡したこと、重度障害の状態となったこと、療養のため労務に服することができなくなったことなどに基因して支払を受ける保険金・損害賠償金等 |
| 損害保険契約・生命保険契約にもとづき、医療費の補塡を目的として支払を受ける傷害費用保険金・医療保険金・入院費給付金等 | 健康保険法にもとづく傷病手当金・出産手当金その他これらに類するもの |
| 医療費の補塡を目的として支払を受ける損害賠償金 | 使用者その他の者から支払を受ける見舞金等(左の互助組織の給付金にあたるものを除く) |
| 法令にもとづかない任意の互助組織から、医療費の補塡を目的として支払を受ける給付金 | — |
出典:国税庁 所得税基本通達 法第73条《医療費控除》関係 73-8・73-9(通達が挙げる健康保険法の条番号は、療養費=第87条第2項、移送費=第97条第1項、出産育児一時金=第101条、家族療養費=第110条、家族移送費=第112条第1項、家族出産育児一時金=第114条、高額療養費=第115条第1項、高額介護合算療養費=第115条の2第1項、傷病手当金=第99条第1項、出産手当金=第102条)
ひとつ補足します。通達73-8(1)の書き出しは「社会保険又は共済に関する法律その他の法令の規定に基づき支給を受ける給付金のうち」で、末尾は「…のように医療費の支出の事由を給付原因として支給を受けるもの」です。つまり健康保険法の条番号は例示で、国民健康保険・後期高齢者医療・共済組合から出た高額療養費や出産育児一時金も、同じように引きます。
左の列にはっきり高額療養費の名前があります。だから「高額療養費が戻ってきたら引く」は正しいのです。正しくないのは、引く場所のほうでした。引く相手は、その払い戻しのもとになった医療費です。高額療養費の仕組みそのものは 【2026年8月改正】高額療養費制度はどう変わった? で整理しています。
⚠️ 高額療養費は、1か月・1人ぶんとは限りません
高額療養費には、同じ世帯・同じ月の自己負担を合算して支給されるしくみがあります。さらに2026年8月からは年間上限(8月から翌年7月までの12か月で計算されるもの)が新設されました。年間上限による払い戻しは複数の月に対して出るお金で、8月始まりなので年をまたぐこともあります。
つまり「引く相手はその月の医療費」で片づかないケースがあるということです。保険者から届く支給決定通知で、どの月の・誰の医療費に対する払い戻しなのかを確かめてください。ひとつの払い戻しが複数の年の医療費に対応するときの考え方について、国税庁の質疑応答事例は「原則として、その保険金の金額を、支払った入院費用の額に応じて、各年分にあん分します。」としています。切り分けに迷うときは、自分で決めずに所轄の税務署に確認してください。
出典:国税庁 質疑応答事例「医療費を補填する保険金等の金額のあん分計算」/年間上限の中身は当ブログの記事49で扱っています。
⚠️ 傷病手当金と出産手当金は、引きません
働けない間に健康保険から出る傷病手当金と、産休中に出る出産手当金は、通達73-9で「医療費を補塡する保険金等に当たらないもの」として名指しされています。国税庁の質疑応答事例では、出産手当金を「欠勤による給与等の減額を補填するために給付されるものですので、医療費を補填するための保険金等には当たらないと考えますが」とたずねた照会に対し、国税庁が「照会の出産手当金は、医療費を補填するための保険金等には当たりません」と回答しています。
つまり収入の穴埋めとして出たお金は、医療費からは引かないということです。傷病手当金そのものの計算は 傷病手当金は「月給の3分の2」ではありません で扱っています。
なお、混同しやすいのが出産育児一時金と出産手当金です。名前は似ていますが、扱いは正反対です。出産育児一時金は出産費用に対して出るお金なので引く。出産手当金は休んだ分の給与の代わりなので引かない。表の左右に分かれている理由は、名前ではなく何の穴埋めかにあります。
自分、入院してるあいだ傷病手当金ももらってたんすけど。あれも引くんすか?
それは引かないよ。傷病手当金は「医療費のかわり」じゃなくて「お給料のかわり」だからね。通達にも、引かないものとして名前が挙がっているんだ。
へえ…戻ってきたお金なら、全部いったん引くもんだと思ってたっす。
同じ「戻ってきたお金」でも、何の穴を埋めるために出たのかで分かれるんだ。入院給付金は医療費の穴埋めだから引く。傷病手当金は収入の穴埋めだから引かない。そこだけ押さえておけば大丈夫だよ。
「10万円を超えないと使えない」は正確ではありません(下限額は、もっと低いことがあります)
もうひとつ、よく見かける言い方があります。「医療費が年10万円を超えないと、医療費控除は使えない」というものです。これも、全員に当てはまるわけではありません。
さきほどの条文をもう一度見てください。「百分の五に相当する金額(当該金額が十万円を超える場合には、十万円)」と書かれていました。原則は総所得金額等の5%で、10万円はその上限(キャップ)のほうです。国税庁も、この下限額をこう説明しています。
📌 国税庁 タックスアンサーNo.1131より
「通常の医療費控除の適用下限額(10万円と総所得金額等の5パーセント相当額のいずれか低い方の金額)」
出典:国税庁 タックスアンサーNo.1131「セルフメディケーション税制と通常の医療費控除との選択適用」(2026年4月1日現在法令等)
グラフにすると、こういう形になります。
総所得金額等が200万円に届くまでは、下限額は10万円より低いということです。たとえば総所得金額等が100万円なら、下限額は5万円。医療費が7万円だったとしても、2万円は控除の対象になります。
ここで注意したいのが、総所得金額等は「給与の額面」ではないことです。給与の場合は、給与所得控除などを引いたあとの金額になります。「うちは年収200万円ちょっとだから関係ないな」と思った方は、いちど源泉徴収票を見てみてください。給与の額面と、総所得金額等は別の数字です。毎月の給与から何が引かれているのかは 給与明細から引かれているお金の中身 で整理しています。
⚠️「医療費控除で10万円戻ってくる」ではありません
医療費控除は所得控除です。税金そのものを差し引くのではなく、税金を計算するもとになる所得を減らす仕組みです。
たとえば控除額が5万円だった場合、減るのは税金5万円ではありません。所得税と住民税の税率があわせて20%の方なら、税額として変わるのは1万円ほどという計算になります(所得税率は所得によって変わり、各種控除の状況によっても結果は変わります)。
それでも、書類を整理して申告するだけで動くお金です(所得税は還付として戻り、住民税は翌年度の額が下がります)。「思っていたより小さい」ことと「やらなくていい」ことは別だと思っています。
それでも下限額に届かないときは、市販薬を対象にした「セルフメディケーション税制」という別の枠組みもあります(通常の医療費控除との選択制です。FAQで触れます)。
合計に入れられる範囲は、思っているより広く、思っているより狭いです
下限額に届くかどうかを考えるなら、そもそも何を合計していいのかを知っておく必要があります。確定申告のときに医療費の明細書へ書き出すのは、この範囲に入るものだけです。ここは国税庁タックスアンサーNo.1122にまとまっていて、読むと「これも入るのか」と「これは入らないのか」が両方出てきます。
| 合計に入れられるもの | 入れられないもの |
|---|---|
| 医師・歯科医師による診療または治療の対価 | 健康診断の費用(治療につながらない場合)/医師等に対する謝礼金(いずれも原則) |
| 治療または療養に必要な医薬品の購入費(風邪薬など) | ビタミン剤など、病気の予防や健康増進のために用いられる医薬品 |
| 通院のための公共交通機関の運賃、入院の際の部屋代・食事代、コルセットなどの医療用器具で通常必要なもの(自己都合の差額ベッド代など、一般的な水準を著しく超える部分は除きます) | タクシー代(電車やバスなどの公共交通機関が利用できない場合を除く)、自家用車のガソリン代・駐車場代 |
| 治療を受けるために直接必要な義手・義足・松葉杖・補聴器・義歯・眼鏡などの購入費用 | 容姿を美化し、容ぼうを変えるための費用(美容整形など・通達73-4) |
| あん摩マッサージ指圧師・はり師・きゅう師・柔道整復師による施術の対価 | 同じ施術でも「疲れを癒す、体調を整える」といった治療に直接関係のないもの |
| 保健師・看護師・准看護師・特に依頼した人による療養上の世話の対価(家政婦への付添いの対価を含む) | 家族や親類縁者に付添いを頼んで「付添料」の名目で支払ったお金、所定の料金以外の心付け |
| おおむね6か月以上寝たきりで医師の治療を受けていて、おむつを使う必要があると認められる場合のおむつ代(医師発行の「おむつ使用証明書」が必要。介護保険法の要介護認定を受けている一定の方は、市町村長等が交付する確認書等で代えられます) | — |
| 骨髄移植・臓器移植のあっせんに係る患者負担金、介護保険制度で提供された一定のサービスの自己負担額 | — |
出典:国税庁 タックスアンサーNo.1122「医療費控除の対象となる医療費」(2026年4月1日現在法令等)/所得税基本通達73-3〜73-7。いずれも「その病状などに応じて一般的に支出される水準を著しく超えない部分の金額」とされています。
よく見落とされるのが通院の交通費です。子どもの通院に付き添った親の交通費なども、診療を受けるために直接必要なものであれば対象になります。電車やバスは領収書が出ないので、日付・行き先・金額をメモし、診察券などで通院した日を確認できるようにしておきます(国税庁タックスアンサーNo.1128)。
逆に、意外と入らないのが人間ドックや健康診断です。ただし通達73-4には続きがあって、「健康診断により重大な疾病が発見され、かつ、当該診断に引き続きその疾病の治療をした場合には、当該健康診断のための費用も医療費に該当する」とされています。診断のあとに治療が始まったかどうかが分かれ目です。
12月31日と1月1日のあいだに、線があります
ここからが、10月のいま知っておくと効いてくる話です。医療費控除の対象になるかどうかを分けるのは、治療した日ではなく、支払った日です。条文は「その年中に支払つた当該医療費」と書いていて、所得税基本通達73-2もこう念を押しています。
📌 所得税基本通達73-2(支払った医療費の意義)
「法第73条第1項に規定する『その年中に支払った当該医療費』とは、その年中に現実に支払った医療費をいうのであるから、未払となっている医療費は現実に支払われるまでは控除の対象とならないことに留意する。」
国税庁の質疑応答事例にも、具体例があります。昨年中に歯の治療が終わり、治療代50万円のうち30万円を昨年中に、残り20万円を今年になって支払った、というケースです。
📌 国税庁 質疑応答事例「未払の医療費」(回答要旨)
「照会の場合は、昨年分の医療費控除の対象となるのは30万円であり、残りの20万円は、本年分の医療費控除の対象となります。」
「医療費控除の対象となる医療費の金額は、その年中に実際に支払った金額に限られており、その年中に治療が終わっている場合であっても、未払となっている医療費は、その年の医療費控除の対象とはなりません(所得税法第73条第1項)。」
同じ治療でも、支払った日が12月31日か1月1日かで、控除される年が変わります。年間の流れにすると、こうなります。
では、クレジットカードや治療費のローンで払ったときはどうなるのでしょうか。国税庁は歯科ローンを例に、「信販会社が立替払をした金額は、その患者のその立替払をした年(歯科ローン契約が成立した時)の医療費控除の対象になります」と説明しています。分割の返済が翌年以降に続いても、対象になるのは立替払があった年ということです。あわせて「歯科ローンに係る金利および手数料相当分は医療費控除の対象になりません」とされています。手もとに医療機関の領収書がない場合は、ローンの契約書や信販会社の領収書を保存しておきます。
出典:国税庁 タックスアンサーNo.1128「医療費控除の対象となる歯の治療費の具体例」(2026年4月1日現在法令等)。同ページは通院費についても「治療のための通院費も医療費控除の対象になります。小さいお子さんの通院に付添が必要なときなどは、付添人の交通費も通院費に含まれます。」としています。
そして、もうひとつ知っておきたいのが還付申告です。医療費控除だけのために申告する場合は、2月16日を待つ必要がありません。国税庁は「還付申告書は、確定申告期間とは関係なく、その年の翌年1月1日から5年間提出することができます」と説明しています。
つまり、過去の分もさかのぼれるということです。2026年10月の時点なら、2021年分から2025年分までがまだ対象になります。ただし2021年分の期限は2026年12月31日で、年が明けると1年分が落ちます。なお、その年の確定申告をすでに出している場合は、還付申告ではなく「更正の請求」という別の手続きになります。どちらに当たるかは税務署で確認してください。「あの年、入院したけど何もしていなかった」という心当たりがある方は、年内いっぱい(2026年12月31日まで)の話です。
なぜこの「線」が効いてくるのかというと、下限額が1年に1回ずつ引かれるからです。同じ金額でも、1年にまとまっているか2年に分かれているかで、控除の大きさが変わります。
📌 総額28万円の治療費を、1年で払った場合と2年に分けた場合(下限額10万円の人)
- 2026年中にすべて払った場合……28万円 − 10万円 = 控除18万円
- 14万円ずつ2年に分けた場合……各年 14万円 − 10万円 = 4万円。2年合わせて 控除8万円
- 差は10万円。下限額が1回ぶん多く引かれることが、そのまま差になります
※下限額10万円(総所得金額等200万円以上の場合)を前提とした当ブログの計算です。税額としてどれだけ変わるかは税率によります。
逆のパターンもあります。医療費が少ない年に分散させると、どちらの年も下限額に届かず、控除がまったく出ないということが起こります。「年をまたぐかどうか」は、金額の大小より結果を左右することがある、というのがこの節の要点です。
⚠️ 治療の予定を、税金で決めないでください
「年内に払ったほうが得になることがある」というのは事実ですが、それはすでに受けた治療の支払い方の話です。控除のために治療を前倒ししたり、逆に先延ばししたりするのは、順番が逆だと思っています。
また、年内に多く払えば必ず有利になる、とも限りません。下限額は1年ごとに1回引かれるので、2年に分かれると下限額も2回引かれます。逆に、医療費が少ない年に分散すると、どちらの年も下限額に届かないこともあります。どちらが有利かは、その年の医療費の総額と所得によって変わります。
自分の入院、春っすよね。じゃあ年末の払い方の話って、自分には関係ないんすか?
春の入院そのものは、もう払い終わっているよね。だからきみがやるのは「いつ払ったか」を確かめることだけ。2026年中に払っていれば、2026年分だよ。
じゃあ、いま慌てて病院に行く必要はないってことっすね。
まったく必要ないよ。この節は「今年もう払った分がどっちの年に入るか」の話なんだ。控除のために体の予定を動かすのは、順番が逆だからね。
高額療養費がまだ確定していないときは、見込みで書いて、あとで直します
年末に近い時期の入院だと、こういうことが起こります。医療費は2026年中に払った。ところが高額療養費制度の払い戻しは、確定申告の時期になってもまだ金額が決まっていない。引くべき金額が分からないまま、申告の期限が来てしまうわけです。
この場合の扱いも、通達に書かれています。所得税基本通達73-10「医療費を補塡する保険金等の見込控除」です。
📌 所得税基本通達73-10(医療費を補塡する保険金等の見込控除)
「医療費を補塡する保険金等の額が医療費を支払った年分の確定申告書を提出する時までに確定していない場合には、当該保険金等の見込額に基づいて同項の規定を適用する。この場合において、後日、当該保険金等の確定額と当該見込額とが異なることとなったときは、遡及してその医療費控除額を訂正するものとする。」
「決まっていないから申告できない」ではなく、見込みの金額で計算して出しておく。あとで実際の金額と違っていたら、その年の医療費控除額をさかのぼって直す。そういう手順です。国税庁はこの訂正について「後日、補てんされる金額の確定額と当初の見込額とが異なる場合には、修正申告または更正の請求の手続により訂正してください。」と案内しています。どちらに当たるかは状況で変わるので、そこは税務署に確認してください。
出典:国税庁 タックスアンサーNo.1126「医療費控除の対象となる入院費用の具体例」/同 質疑応答事例「医療費を補填する保険金等が未確定の場合」
高額療養費は、申請してから振り込まれるまでに時間がかかることがあります。年末の入院ほど、この「見込みで書く」場面に当たりやすくなります。とくに2026年8月に新設された年間上限のうち、標準報酬月額15万円以下の区分に適用される分は2027年(令和9年)8月以降にあとから払い戻されることになっています。まさに、通達73-10が想定している場面です。
2020年3月、コロナショックで口座が真っ赤になりました。含み損はおよそ50万円です。結果としては売らずに持ち続け、数か月で戻ったのですが、あのとき僕が持ちこたえられたのは、相場を読めたからではありません。生活のための現金が、別にあったからです。戻ったのはあの局面の結果にすぎず、持ち続けても元本割れのまま終わることもあります。
医療費は、時期を選べない支出です。入院が決まるのも、手術の日が決まるのも、こちらの都合では決まりません。高額療養費で戻ってくるとしても、それは後からです。窓口では、いったん払うことになります。
だから僕は、医療費控除の話をするとき、税金より先に現金の話をしたくなります。控除で戻るのは、あくまで税金の一部です。まとまった医療費が出た月に、暴落の最中の投資信託を売って埋める、ということにならないように。そのための生活防衛資金を先に置いておく。順番としては、そちらが先だと思っています。
申告のときに出すのは、領収書ではなく「明細書」です(領収書は5年間とっておきます)
計算の話が続いたので、出す書類のほうも整理しておきます。いまの医療費控除は、領収書を封筒ごと提出する仕組みではありません。タックスアンサーNo.1120の「提出書類等」は、こう書いています。
📌 国税庁 タックスアンサーNo.1120「提出書類等」より
「医療費の領収書から『医療費控除の明細書』または『セルフメディケーション税制の明細書』を作成(注1)し、確定申告書に添付してください。」
「医療保険者から交付を受けた医療費通知(注2)がある場合は、医療費通知を添付することによって医療費控除の明細書の記載を簡略化することができます。」
「なお、医療費控除の明細書の記載内容を確認するため、確定申告期限等から5年を経過する日までの間、医療費の領収書(医療費通知を添付したものを除きます。)の提示または提出を求める場合があります。」
出典:国税庁 タックスアンサーNo.1120「医療費を支払ったとき(医療費控除)」(2026年4月1日現在法令等)
ここで出てくる医療費通知は、健康保険組合などから届く「医療費のお知らせ」のことです。国税庁は、この通知にすべて記載があるものを指すとして、次の項目を挙げています。
📌 医療費通知に必要な記載事項(タックスアンサーNo.1120の注記より)
- 被保険者等の氏名
- 療養を受けた年月
- 療養を受けた者(後期高齢者医療広域連合から発行された書類の場合は除く)
- 療養を受けた病院、診療所、薬局等の名称
- 被保険者等が支払った医療費の額
- 保険者等の名称
この通知は紙だけでなく、医療保険者からインターネット経由で受け取った電子データ(医療保険者の電子署名と電子証明書が付いたもの)でも使えます。
つまり実務としては、こうなります。医療費通知に載っている分は、通知を添えれば明細書の記載を簡略化できる。通知に載っていない分は、領収書から自分で書き出す。そして書き出したあとも、領収書は5年間とっておく。
そしてもうひとつ。明細書は「領収書1枚ごと」ではなく「医療を受けた方」「病院等」ごとにまとめて記入する様式で、その行ごとに「支払った医療費の額」と「(そのうち)生命保険や社会保険などで補填される金額」を書きます。つまりこの記事の①②は、様式のとおりに書けば自然にそうなります。国税庁の記載要領にも、同じ注意書きが置かれています。
📌 国税庁「医療費控除の明細書」記載要領より
「保険金などで補填される金額は、その給付の目的となった医療費の金額を限度として差し引きますので、引ききれない金額が生じた場合であっても、他の医療費からは差し引きません。」
「保険金などで補填される金額が確定申告書を提出する時までに確定していない場合には、その保険金などの見込額を記載します。」
通知に載らない代表格が、自費診療(保険がきかない治療)と、通院の交通費、それに年末近くの診療分です。年末の分は、通知の発行が間に合わずに翌年の通知へ回ることがあります。ここは領収書とメモが頼りになります。
家族の分は、まとめられることがあります
最後に、下限額との関係で知っておくと役に立つ話です。条文は「自己又は自己と生計を一にする配偶者その他の親族に係る医療費を支払つた場合」と書いています。つまり、自分の医療費だけではありません。
国税庁の質疑応答事例は、共働き夫婦のケースについてこう答えています。
📌 国税庁 質疑応答事例「共働き夫婦の夫が妻の医療費を負担した場合」(回答要旨)
「当該夫婦が生計を一にしている場合は、医療費を実際に支払った夫の医療費控除の対象となります。」
「医療費控除は、自己又は自己と生計を一にする配偶者その他の親族に係る医療費を支払った場合に適用することとされており、この場合の配偶者その他の親族の範囲については、所得金額の要件は付されていません(所得税法第73条第1項)。」
相手に収入があっても、生計を一にしていて、実際に支払ったのが自分であれば、自分の医療費控除の対象になります。ばらばらに数えると、どちらも下限額に届かない。でもまとめると届く。そういうことが起こります。
⚠️ ただし「まとめれば必ず得」ではありません
誰の申告にまとめるかで結果は変わります。所得が低いほうにまとめると下限額が下がることがある(総所得金額等が200万円未満なら5%のほうが効く)一方、所得が高いほうにまとめると税率が高いぶん税額の減りが大きくなることがあります。どちらが有利かは、家庭ごとの金額次第です。
また、対象になるのは実際に支払った人の控除です。支払っていない人の申告に付け替えることはできません。判断に迷う場合は、税務署に相談してください。
なお、補てん金のほうは、受け取った人が支払った人と違っていても引きます。国税庁の質疑応答事例は、夫が支払った妻の出産費用について、妻の勤務先の互助会から出た給付金を「夫の支払った医療費から妻が支払を受ける給付金を差し引く必要があります」としています。
じゃあ自分、いまからやることって何すかね。入院したの春っすけど。
まずは領収書と給付金の明細を、ひとつの封筒にまとめることかな。どの給付金が、どの治療の分なのか。それが分かれば、この記事の計算はできるよ。
領収書…けっこう捨てちゃってる気がするっす。
そういうときは、健康保険から届く医療費のお知らせ(医療費通知)が助けになるよ。あれを添付すると、明細書の記載を簡単にできるんだ。ただし、通知に載らない分(自費の分や年末近くの分)は領収書が要るから、いまから残しておこうね。
封筒ひとつなら自分にもできそうっす!春の入院の分、まだ間に合うってことっすよね。
間に合うよ。むしろ、いま整理しておくと2月がすごく楽になる。控除が出るかどうかは、計算してみないと分からないからね。「高額療養費が戻ったからゼロだ」と決める前に、いちど並べてみよう。
まとめ:この記事は、ぜんぶ「順番」の話でした
医療費控除の話は、金額の大きさで語られがちです。でも、この記事で見てきたのは、ほとんどが順番の話でした。
戻ってきたお金は、1年分の合計からではなく、その治療の医療費から引く。引ききれない分は、そこで止まる。下限額は10万円と総所得金額等の5%の低いほう。そして、対象になるかどうかは治療した日ではなく支払った日で決まる。
控除が認められれば、所得税だけでなく翌年度の住民税の計算にも反映されます。どれも国税庁が公表している資料に書かれていることで、特別な裏技ではありません。ただ、まとめサイトの要約では省かれやすいところです。「高額療養費が戻ってきたから、うちはゼロ」と決める前に、いちど並べて計算してみてください。
この記事の結論
- 補てん金はその給付の目的となった医療費からだけ引きます。引ききれない分を他の医療費から引くことはしません(タックスアンサーNo.1120の注/質疑応答事例)
- 高額療養費・出産育児一時金・入院給付金は引く。傷病手当金・出産手当金は引かない(所得税基本通達73-8・73-9)
- 下限額は10万円と総所得金額等の5%のいずれか低い方です。10万円は全員の線ではありません
- 対象になるのはその年中に現実に支払った医療費です。治療が終わっていても、未払いの分はその年の対象になりません(通達73-2)
- 補てん金が確定していないときは見込額で申告し、あとで訂正します(通達73-10)
- 還付申告は翌年1月1日から5年間。2021年分の期限は2026年12月31日です
今日できる3つのこと
- 封筒をひとつ用意して、今年の領収書と給付金の支払明細を入れてください。どの給付金がどの治療の分かが分かれば、計算はできます
- 源泉徴収票で「給与所得控除後の金額」を見てください。給与以外に所得がある方は、それも合わせた金額が総所得金額等です。200万円未満なら、下限額は10万円より低くなります
- 心当たりのある過去の年を数えてみてください。2021年分の還付申告は2026年12月31日までです
この記事がすすめないこと
- 控除のために治療そのものの時期を決めること。体の都合が先です(すでに受けた治療の支払い時期を考えるのは別の話ですが、どちらが有利かはその年の医療費の総額と所得で変わります)
- 「医療費控除で10万円戻る」と考えること。所得控除は課税所得を減らす仕組みで、戻る税額は税率によります
- 紐付けが分からない給付金を、自己流で割り振ること。判断に迷う金額は、税務署か税理士に確認してください
- この記事の数値例を、そのまま自分の結果として使うこと。結果は所得・家族構成・その年の医療費で変わります
🏥 「そもそも、ひと月の医療費っていくらまでかかるの?」と思った方へ
高額療養費制度は2026年8月に変わりました「月の天井」と、新しくできた「年の天井」の話です
💰 「医療費が出たときに、投資を売らずに済むお金」を用意したい方へ
生活防衛資金はいくら必要?目安と作り方いくら・どこに置くか。「生活費の何か月分」の決め方と、すぐ使える置き場所の話です
※この記事は情報提供を目的としたもので、個別の税務判断や、特定の金融商品・保険商品の推奨を行うものではありません。医療費控除の適用可否や控除額の計算は、所得・家族構成・その年の医療費によって変わります。実際のお手続きと個別の判断については、所轄の税務署または税理士にご確認ください。
よくある質問(FAQ)
Q. 高額療養費が戻ってきました。医療費控除はもう受けられませんか?
A. 受けられる場合があります。高額療養費は所得税基本通達73-8で「差し引くもの」に挙げられていますが、差し引く相手はその給付の目的となった医療費です。国税庁タックスアンサーNo.1120の(注)は「その給付の目的となった医療費の金額を限度として差し引きますので、引ききれない金額が生じた場合であっても他の医療費からは差し引きません」としています。1年分の合計から引くのではないので、その払い戻しの対象になっていない医療費は、そのまま残ります。ただし高額療養費は、同じ世帯・同じ月の自己負担を合算して支給されることや、2026年8月に新設された年間上限(8月〜翌年7月)によって複数の月に対して支給されることがあります。どの医療費に対する払い戻しなのかは支給決定通知で確かめ、切り分けに迷うときは税務署に確認してください。いずれにしても、計算してみないとゼロかどうかは分かりません。
Q. 入院給付金が入院費より多かったのですが、余った分はどうなりますか?
A. ほかの医療費からは引きません。国税庁の質疑応答事例「支払った医療費を超える補填金」は、入院費を超える入院給付金について「歯の治療費から差し引いて医療費控除の計算を行う必要はありません」と回答しています。差引計算は「その補填の対象とされる医療費ごとに行い、支払った医療費の金額を上回る部分の補填金の額は、他の医療費の金額からは差し引きません」とされています。
Q. 傷病手当金をもらいました。これは引きますか?
A. 引きません。所得税基本通達73-9は、健康保険法第99条第1項の傷病手当金と第102条の出産手当金を「医療費を補塡する保険金等に当たらないもの」として挙げています。質疑応答事例「出産のために欠勤した場合に給付される出産手当金」でも、国税庁は「照会の出産手当金は、医療費を補填するための保険金等には当たりません」と回答しています。収入の穴埋めとして出たお金は、医療費からは引きません。
Q. 医療費が10万円を超えていません。それでも対象になりますか?
A. 総所得金額等によっては対象になります。所得税法第73条第1項は「百分の五に相当する金額(当該金額が十万円を超える場合には、十万円)」と定めていて、国税庁タックスアンサーNo.1131は下限額を「10万円と総所得金額等の5パーセント相当額のいずれか低い方の金額」と説明しています。総所得金額等が200万円未満の方は、5%のほうが下限額になります。総所得金額等は給与の額面ではなく、給与所得控除などを引いたあとの金額です。
Q. 12月に治療を受けました。支払いは1月でもいいですか?
A. 支払った年の医療費控除になります。所得税基本通達73-2は「その年中に現実に支払った医療費をいうのであるから、未払となっている医療費は現実に支払われるまでは控除の対象とならない」としています。質疑応答事例「未払の医療費」でも、治療が昨年中に終わっていても、今年支払った20万円は本年分の対象になる、と回答されています。どちらが有利かはその年の医療費の総額と所得によって変わるため、一律には決まりません。
Q. 高額療養費の金額が、確定申告までに決まらなさそうです。
A. 見込額で申告します。所得税基本通達73-10は「医療費を補塡する保険金等の額が医療費を支払った年分の確定申告書を提出する時までに確定していない場合には、当該保険金等の見込額に基づいて同項の規定を適用する」としています。そのうえで「後日、当該保険金等の確定額と当該見込額とが異なることとなったときは、遡及してその医療費控除額を訂正するものとする」と続きます。訂正の具体的な手続き(更正の請求・修正申告)は状況で変わるので、税務署にご確認ください。
Q. 医療費控除は、年末調整でできますか?
A. できません。国税庁タックスアンサーNo.1120の手続きの欄は「医療費控除に関する事項その他の必要事項を記載等した確定申告書を提出してください。」としています。会社の年末調整で完了する控除とは別に、自分で確定申告(または還付申告)をする必要があります。年末調整の全体像は2026年の年末調整は、12月にまとめて精算されますで扱っています。
Q. 何年前までさかのぼれますか?
A. 還付申告は、その年の翌年1月1日から5年間です。国税庁タックスアンサーNo.2030は「還付申告書は、確定申告期間とは関係なく、その年の翌年1月1日から5年間提出することができます」としています。2026年10月の時点では、2021年分から2025年分が残っています。2021年分の期限は2026年12月31日です。
Q. 領収書は捨ててしまいました。どうすればいいですか?
A. 医療費通知が代わりになる部分があります。タックスアンサーNo.1120は、医療保険者から交付を受けた医療費通知がある場合、それを添付することで医療費控除の明細書の記載を簡略化できると説明しています。ただし通知に載らない医療費(自費診療や、通知の対象期間外の分)は、領収書から明細書を作る必要があります。また、明細書の記載内容を確認するため、確定申告期限等から5年を経過する日までの間、領収書の提示または提出を求められることがあります。捨てずに保管してください。
Q. ドラッグストアの市販薬も対象ですか?
A. 「セルフメディケーション税制」という別の枠組みがあります。一定の健康診断や予防接種などを受けている方が、対象のスイッチOTC医薬品等を購入した場合、その年の購入費のうち1万2,000円を超える部分(8万8,000円が上限)を控除できる制度です。ただし通常の医療費控除との選択制で、両方を一緒に受けることはできません。また、いったん選んで申告すると、更正の請求や修正申告で選び直すことはできないとされています(タックスアンサーNo.1129・No.1131)。
Q. この記事の内容は、いつの情報ですか?
A. 2026年9月14日に確認した条文・通達・国税庁の公表資料に基づいています。参照したタックスアンサーはいずれも「令和8年4月1日現在法令等」、質疑応答事例は「令和7年8月1日現在の法令・通達等に基づいて作成しています」と記載されているものです。税制は改正されることがあります。実際の申告の際は、その時点の国税庁の案内をご確認ください。
📚 あわせて読みたい
※本記事は情報提供を目的としており、個別の税務判断や、特定の金融商品・保険商品の購入・契約を推奨するものではありません。医療費控除の適用可否・控除額・誰の申告にまとめるかによる有利不利は、所得・家族構成・その年の医療費によって変わります。個別の計算や判断については、所轄の税務署または税理士にご確認ください。記事中の計算例(入院費20万円・入院給付金30万円・歯の治療費15万円・下限額10万円の場合/控除額5万円・税率20%と仮定した場合の税額の目安1万円/総所得金額等100万円の場合の下限額5万円)は、明示した前提に基づく当ブログの計算です。体験談中の含み損は運営者個人の過去の経験であり、投資には元本割れの可能性があります。記事の内容は2026年9月14日に確認した次の資料に基づいています(e-Gov法令検索「所得税法」第73条、同「租税特別措置法」第41条の17/国税庁 タックスアンサーNo.1120「医療費を支払ったとき(医療費控除)」、No.1122「医療費控除の対象となる医療費」、No.1129「特定一般用医薬品等購入費を支払ったとき(医療費控除の特例)【セルフメディケーション税制】」、No.1131「セルフメディケーション税制と通常の医療費控除との選択適用」、No.1126「医療費控除の対象となる入院費用の具体例」、No.1128「医療費控除の対象となる歯の治療費の具体例」、No.2030「還付申告」(いずれも令和8年4月1日現在法令等)、同「医療費控除の明細書」(記載要領)/国税庁 所得税基本通達 法第73条《医療費控除》関係 73-2・73-3〜73-7・73-8・73-9・73-10/国税庁 質疑応答事例「未払の医療費」「共働き夫婦の夫が妻の医療費を負担した場合」「医療費の支払者と保険金等の受領者が異なる場合」「出産のために欠勤した場合に給付される出産手当金」「支払った医療費を超える補填金」「医療費を補填する保険金等が未確定の場合」「医療費を補填する保険金等の金額のあん分計算」(令和7年8月1日現在の法令・通達等に基づくもの))。税制は改正されることがあります。最終的なご判断はご自身の責任でお願いします。
詳細は 免責事項 をご確認ください。
2026年9月14日に資料を確認し、2026年10月16日に公開しました
コメント