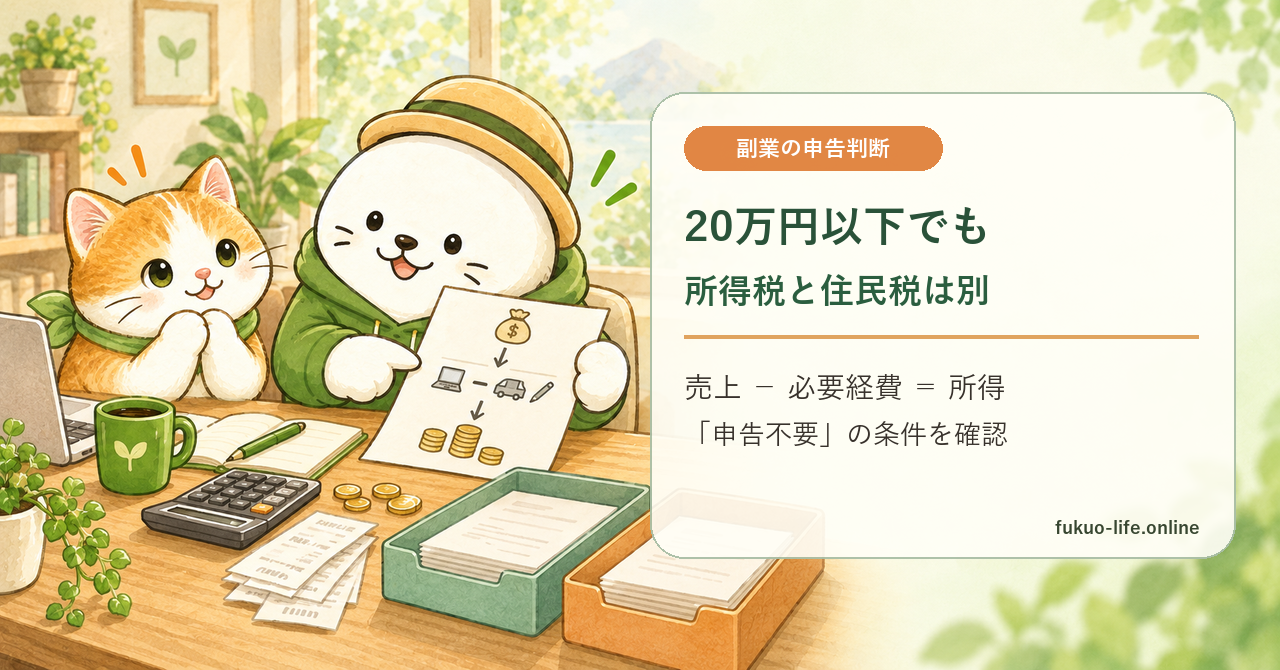
副業の所得が20万円以下でも、「何の申告もいらない」とは限りません。
一定の会社員について所得税の確定申告を省略できる場合がある、という話と、住民税の申告は分けて確認します。また、20万円と比べるのは、原則として売上ではなくこの判定に含める給与・退職以外の所得の合計です。
こんなところで迷っていませんか?
- 副業の売上が20万円を超えそう。すぐ確定申告が必要?
- 経費を引けば20万円以下だから、もう手続きはない?
- 医療費控除のために申告するけれど、副業は書かなくていい?
まずは「売上と所得」「所得税と住民税」の2組を分けると、自分が確認する場所を見つけやすくなります。
- 20万円の基準を使う前に確認したい前提
- 売上から所得を整理する計算例と、必要経費の注意点
- 住民税・還付申告・副業が給与の場合の確認先
2026年10月2日確認。主に、給与を1か所から受け、給与の全部が源泉徴収の対象で年末調整済み、年間の給与収入が2,000万円以下の方が、給与ではない副収入を得た場合を扱います。ほかに確定申告が必要になる事情がないかも確認してください。
副業が20万円以下なら申告不要って聞いたっす。自分も何もしなくていいっすか?
そこは二つに分けよう。一定の条件で所得税の確定申告が不要でも、住民税の申告は別に確認が必要なんだ。
税金の種類で違うんすね。20万円って、口座に入ったお金のことっすか?
給与ではない業務収入なら、総収入から認められる必要経費を引いた所得を整理するよ。入金額だけで決めないのが大事だね。
売上、使ったお金、申告先を別々に見ていくっす。最初から全部一緒に考えてたっす。
順番に整理すれば大丈夫。まず、自分がこの20万円の基準で確認できる働き方なのかを見ていこう。
①|「20万円以下なら不要」の前提を確認する
国税庁は、給与を1か所から受け、その給与の全部が源泉徴収の対象となる場合、給与所得・退職所得を除く各種の所得の合計が20万円を超える方などを、確定申告が必要な人として案内しています。給与収入が年間2,000万円を超える場合などは、別の要件に該当します。
この記事の基本の場面は、1か所の給与について源泉徴収・年末調整が行われ、給与収入が2,000万円以下で、ほかに申告が必要な事情のない会社員です。この場面では、判定対象となる給与・退職以外の所得の合計が20万円以下なら、原則として所得税の確定申告を要しないとされています。
20万円は「誰でも使える非課税枠」ではありません。
副業分から一律に20万円を差し引く控除でもありません。「申告を省略できる場合がある」という仕組みです。自営業の方、副業も給与の方、給与が複数ある方などに、そのまま当てはめないでください。
なお、国税庁は、この合計に含めない所得も案内しています。たとえば、源泉徴収ありの特定口座の譲渡所得で申告しないことを選択したものなどです。投資・不動産など別の所得もある場合は、「給与以外だから全部足す」と自己判断せず、所得の種類と申告方法を確認しましょう。
出典:国税庁 No.1900「給与所得者で確定申告が必要な人」、同Q&A「確定申告を要しない場合の意義」(いずれも令和8年4月1日現在法令等)
②|20万円と比べる前に、売上と所得を分ける
給与ではない業務収入なら、必要経費を引いて整理する
原稿料などの副業収入が業務に係る雑所得に当たる場合は、総収入金額 − 必要経費 = 所得で計算します。売上は仕事によって得た収入、所得はそこから必要経費を差し引いた金額、と分けて考えましょう。
ただし、「副業」という呼び方だけで、すべて雑所得になるわけではありません。給与として受け取る仕事もあれば、活動の実態により事業所得などに当たる場合もあります。所得区分が分からない場合は、契約や仕事内容、継続状況などを税務署・税理士へ伝えて相談してください。
出典:国税庁 No.1500「雑所得」、No.2210「必要経費の知識」
同じ売上30万円でも、所得は変わる
| 総収入 | 必要経費 | 所得 |
|---|---|---|
| 30万円 | 12万円 | 18万円 |
| 30万円 | 8万円 | 22万円 |
売上が20万円を超えていても、必要経費を引いた所得が20万円以下になる例はあります。反対に、一つの仕事の所得が18万円でも、別の仕事の所得が5万円あれば合計23万円です。仕事ごとに20万円の枠があるわけではありません。表だけで申告不要と判断せず、前提条件と住民税の扱いも確認します。
例はすべて説明用の仮定です。実際に12万円・8万円が必要経費として認められることや、特定の所得区分・申告結果を保証するものではありません。
「副業のために使ったつもり」で全部引かない
必要経費は、収入を得るために直接かかった費用や、業務上の費用などです。私生活の支出はそのまま必要経費になりません。私用と業務用が混ざる支出は、取引の記録などから業務上必要な部分を明らかに区分できる金額が対象になります。
たとえば、仕事にも私生活にも使う通信費を、理由なく全額引くのは避けましょう。領収書・請求書に加え、「何の仕事に使ったか」「どう区分したか」を記録すると、あとから説明しやすくなります。高額な機器などは、購入額をその年に全額引けるとは限らないため、扱いを確認してください。
先に記録、あとから判断。
収入の明細と、経費になりそうな支出の証拠は分けて残します。手数料や源泉徴収などで入金額と報酬額が違う場合もあるため、口座への入金だけではなく支払明細も確認しましょう。不明な支出を「20万円以下にするため」に経費扱いするのは避けてください。
必要経費の基本:国税庁 No.2210。原稿料等の源泉徴収:No.1500。記録方法は本記事の実務上の提案であり、法定の保存要件を網羅したものではありません。
売上30万円でも、必要経費が12万円なら所得18万円になるんすね。売上だけ見て焦ってたっす。
そういう計算例になるね。ただ、12万円が必要経費として認められる前提だよ。別の判定対象所得があれば、それも合わせて確認しよう。
自分のスマホ代も全部引けると思ってたっす。普段も使ってるから、そのままは違うんすね。
うん。仕事に必要な部分を説明できるかが大事なんだ。分からないところは記録を持って相談しよう。無理に数字を合わせなくていいよ。
③|所得税の確定申告をしないなら、住民税を確認する
所得税の「20万円以下なら原則申告不要」という扱いを、住民税にもそのまま使うことはできません。さいたま市の公式Q&Aでは、所得税の確定申告書を提出する必要がない場合でも、原則として市民税・県民税の申告が必要と案内しています。
一方、所得税の確定申告書を提出する方は、原則として改めて市役所へ市民税・県民税の申告書を出す必要はないとも案内されています。「所得税と住民税の申告を、必ず二重にする」という話ではありません。
これは自治体の案内の一例です。実際の申告先・様式・提出方法・必要書類や、申告不要となる扱いは、ご自身の状況をお住まいの市区町村へ伝えて確認してください。転居した場合は、どの自治体が申告先になるかも確かめましょう。
出典:さいたま市「副業の所得が20万円以下の場合でも申告は必要ですか?」(2026年4月1日更新)。図の所得税部分:国税庁 No.1900 Q&A
自治体に確認するときの伝え方
「会社の給与は年末調整済みです。給与以外の副業があり、その年分の総収入は○円、必要経費は○円、所得は○円です。所得税の確定申告はしない予定ですが、住民税の申告が必要か、書類と提出方法を教えてください。」
所得区分や経費が未確定なら、その点も伝えましょう。給与の源泉徴収票と副業の収支記録を用意すると、状況を説明しやすくなります。
④|20万円以下でも、別に確認したい2つの場面
医療費控除などで確定申告をする場合
医療費控除の適用を受けるための還付申告など、所得税の確定申告を行う場合は、20万円以下の副業所得も併せて申告する必要があります。国税庁のQ&Aは、「申告をしなくてよい場合」と「申告するけれど、この所得だけ書かなくてよい場合」は違うと説明しています。
「副業は20万円以下だから省略して、医療費だけ申告しよう」としないようにしましょう。給与の源泉徴収票、控除の資料、副業の収支をまとめて確認します。申告による還付や納付の金額は、所得・控除・源泉徴収額などによって変わります。
出典:国税庁 No.1900 Q&A「確定申告を要しない場合の意義」
副業がアルバイトなどの「給与」の場合
副業先から給与を受け取っているなら、この記事の「売上 − 必要経費」の例を当てはめないでください。給与が2か所以上ある場合、国税庁は、年末調整されなかった給与の収入と、給与・退職以外の所得を合わせて判定する要件などを案内しています。一定の例外もあるため、単に「副業の所得だけが20万円以下」で決められません。
まず、副業先の源泉徴収票や契約内容を確認し、給与として受け取っているのかを整理しましょう。退職・転職などで年末調整が済んでいない場合も含め、自分の状況を国税庁の案内と照らし合わせ、不明な点は税務署・税理士へ相談します。
出典:国税庁 No.1900(給与を2か所以上から受けている人など)
副業の「増えたお金」は、手続きの見通しと一緒に整える
副業で得たお金を、すべてすぐ使えるお金と考えないことも大切です。必要な経費や税金の見通しがまだ分からないうちは、家計で使うお金と分けて管理する方法もあります。税額を一律の割合で決めつけず、まず記録と手続きの確認を進めましょう。
ふくおの考え方
お金の畑を広げるときは、収入を増やすことだけでなく、増えたお金を落ち着いて扱える準備も大切です。「20万円に収める」ことを先に考えるより、収入と支出を正しく記録し、自分に必要な申告を確かめる。そんな順番なら、数字に振り回されにくくなります。
まず報酬の明細と領収書を集めるっす。何の支出かもメモしてみるっすね。
いいね。給与かどうかを確認して、給与ではない分は収入と必要経費を整理しよう。ほかの判定対象所得も忘れずにね。
所得税の申告をしないことになっても、そこで終わりにせず、住民税を確認するっすね。
その通り。収支をメモして、お住まいの自治体に申告の要否と方法を聞こう。医療費控除などで確定申告する予定があるかも確認だね。
自分は「売上・所得」と「所得税・住民税」を混ぜてたっす。分けて確認するところから始めるっす。
それが今日の一歩だね。分からない金額や区分は、そのまま相談材料にしよう。自分だけで無理に結論を出さなくて大丈夫だよ。
まとめ|売上・所得・申告先の順番で確認しよう
- 前提:給与の支払元、源泉徴収・年末調整、給与収入、ほかの申告が必要な事情を確認する。
- 金額:給与ではない業務収入は、認められる必要経費を引いて所得を整理。判定対象となるほかの所得も確認する。
- 手続き:所得税を申告しないなら住民税を自治体へ確認。医療費控除などで確定申告するなら、20万円以下の副業所得も含める。
今日の一歩は、収入の明細と支出の記録を一か所に集めること。「20万円以下だから何もしなくていい」と決めず、自分の条件と申告先を一つずつ確かめましょう。
一次情報・確認先
- 国税庁 No.1900「給与所得者で確定申告が必要な人」(1か所・複数給与の要件、合計に含めない所得など)
- 国税庁 No.1900 Q&A「確定申告を要しない場合の意義」(還付申告を行う場合の20万円以下の所得)
- 国税庁 No.1500「雑所得」(所得の計算方法)
- 国税庁 No.2210「必要経費の知識」(必要経費・家事関連費の扱い)
- さいたま市「副業の所得が20万円以下の場合でも申告は必要ですか?」(住民税申告の自治体案内の一例。実際の手続きは居住自治体へ確認)
本記事は一般的な税制度の整理であり、個別の申告要否・所得区分・必要経費・税額を確定するものではありません。制度や手続きは変更されることがあります。所得税は国税庁の最新情報を確認し、不明点は税務署・税理士へ、住民税の申告は市区町村の担当窓口へご相談ください。計算例は仮定に基づき、筆者の副業・申告体験ではありません。本記事に広告・アフィリエイトリンクはありません。
制度情報確認日:2026年10月2日
コメント